基礎から学ぶ ビットコインデータ分析|実践編④ 勝率と期待値
10回中7回勝っているのに、口座の資金は減っている。こういうときは勝率だけを見ても、原因が分かりません。1回の勝ちが小さく、負けたときに大きく失っているのかもしれません。
今回は、何回勝ったかと、勝ち負け1回あたりの金額をつなげて考えます。前回の利確記事のBTC実データも使い、目標と実際の利益の違いを見ていきましょう。
この記事の目次
リスクリワードは、利益の幅を損切りの幅で割る
80,000で購入し、78,000で損切り、84,000で利確を予定するなら、損失幅2,000に対して利益幅4,000です。この記事では「損失:利益=1:2」、利益÷損失では2倍と表します。
損切り:−100 USDT=−1R
利確:+200 USDT=+2R
リワード/リスク:200÷100=2
Rは、最初に決めた損失額を1とする単位です。取引の途中で損切りを広げても、記録の1Rは最初の金額に固定します。後から基準を変えると、負け方を比べづらくなるからです。
1Rに当たる金額とBTC数量を決める損切り幅と許容損失から、コスト込みで数量を計算。勝率70%でも負ける。勝率40%でも利益が残る
まずは手数料を除く、10回の計算例です。実測の勝率ではなく、損益の仕組みを確認するための数字です。
| 計算例 | 勝ちの合計 | 負けの合計 | 10回の損益 |
|---|---|---|---|
| 7勝3敗/勝ち+0.3R・負け−1R | +2.1R | −3R | −0.9R |
| 4勝6敗/勝ち+2R・負け−1R | +8R | −6R | +2R |
小さな利益を7回取っても、3回の負けの方が大きければ資金は減ります。逆に、勝つ回数が少なくても、利益を伸ばせた分が負けを補うことがあります。
損益がトントンになる勝率を計算する
毎回の負けを−1R、勝ちを+bRとすると、コスト前の損益分岐は「1÷(1+b)」です。
| 勝ったときの利益 | コスト前の損益分岐勝率 | 1回のコスト0.1Rを含む場合 |
|---|---|---|
| +0.5R | 66.67% | 73.33% |
| +1R | 50.00% | 55.00% |
| +1.5R | 40.00% | 44.00% |
| +2R | 33.33% | 36.67% |
| +3R | 25.00% | 27.50% |
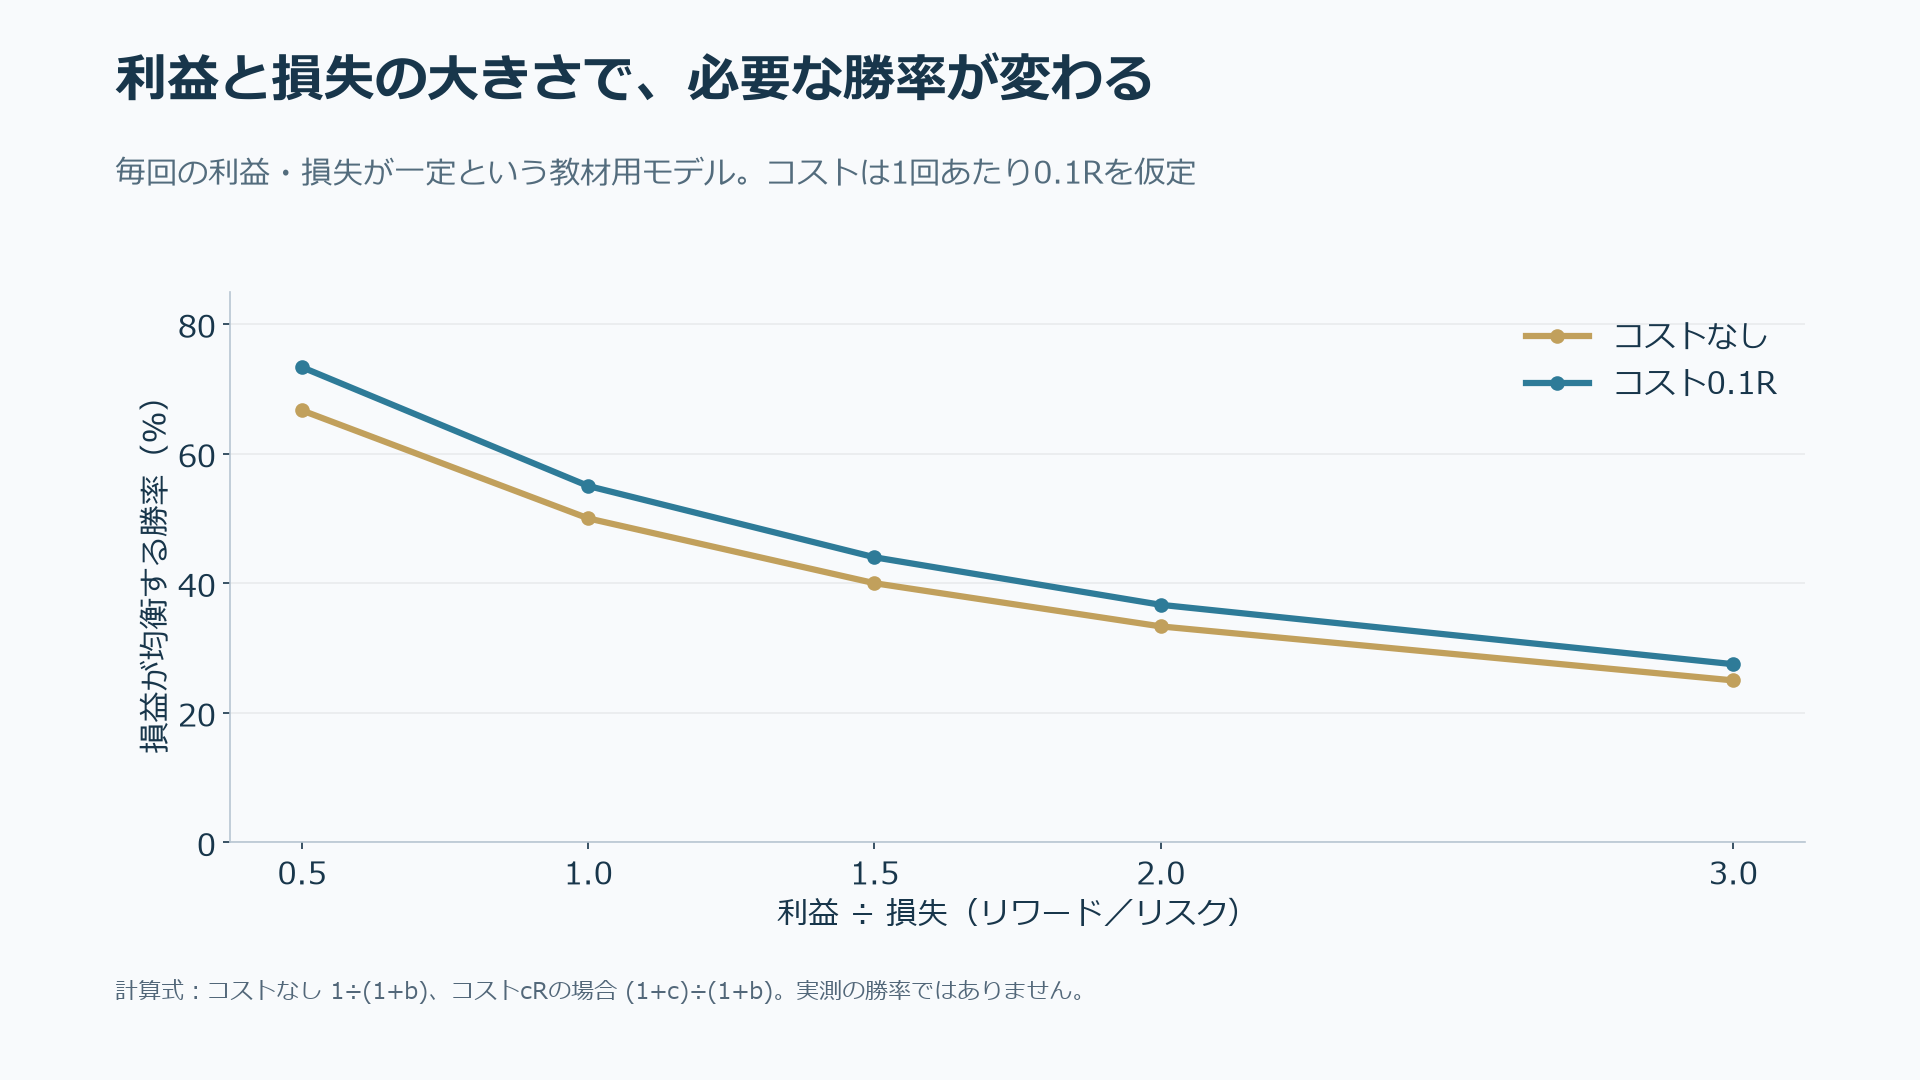
目標を遠くすれば比率は良くなりますが、その分、届くまでの値動きも必要です。BTCの次の抵抗帯がすぐ上にあるなら、数字だけ2R・3Rにしても、そこで止まる問題は残ります。
BTC実データ:予定が2Rでも、実際の利益は違う
2024年10月19日に68,427.99 USDTで買い、初期損切りを64,288.28に置いた例です。1Rの値幅は4,139.71。11月7日までを観察し、出口だけ変えて比較しました。
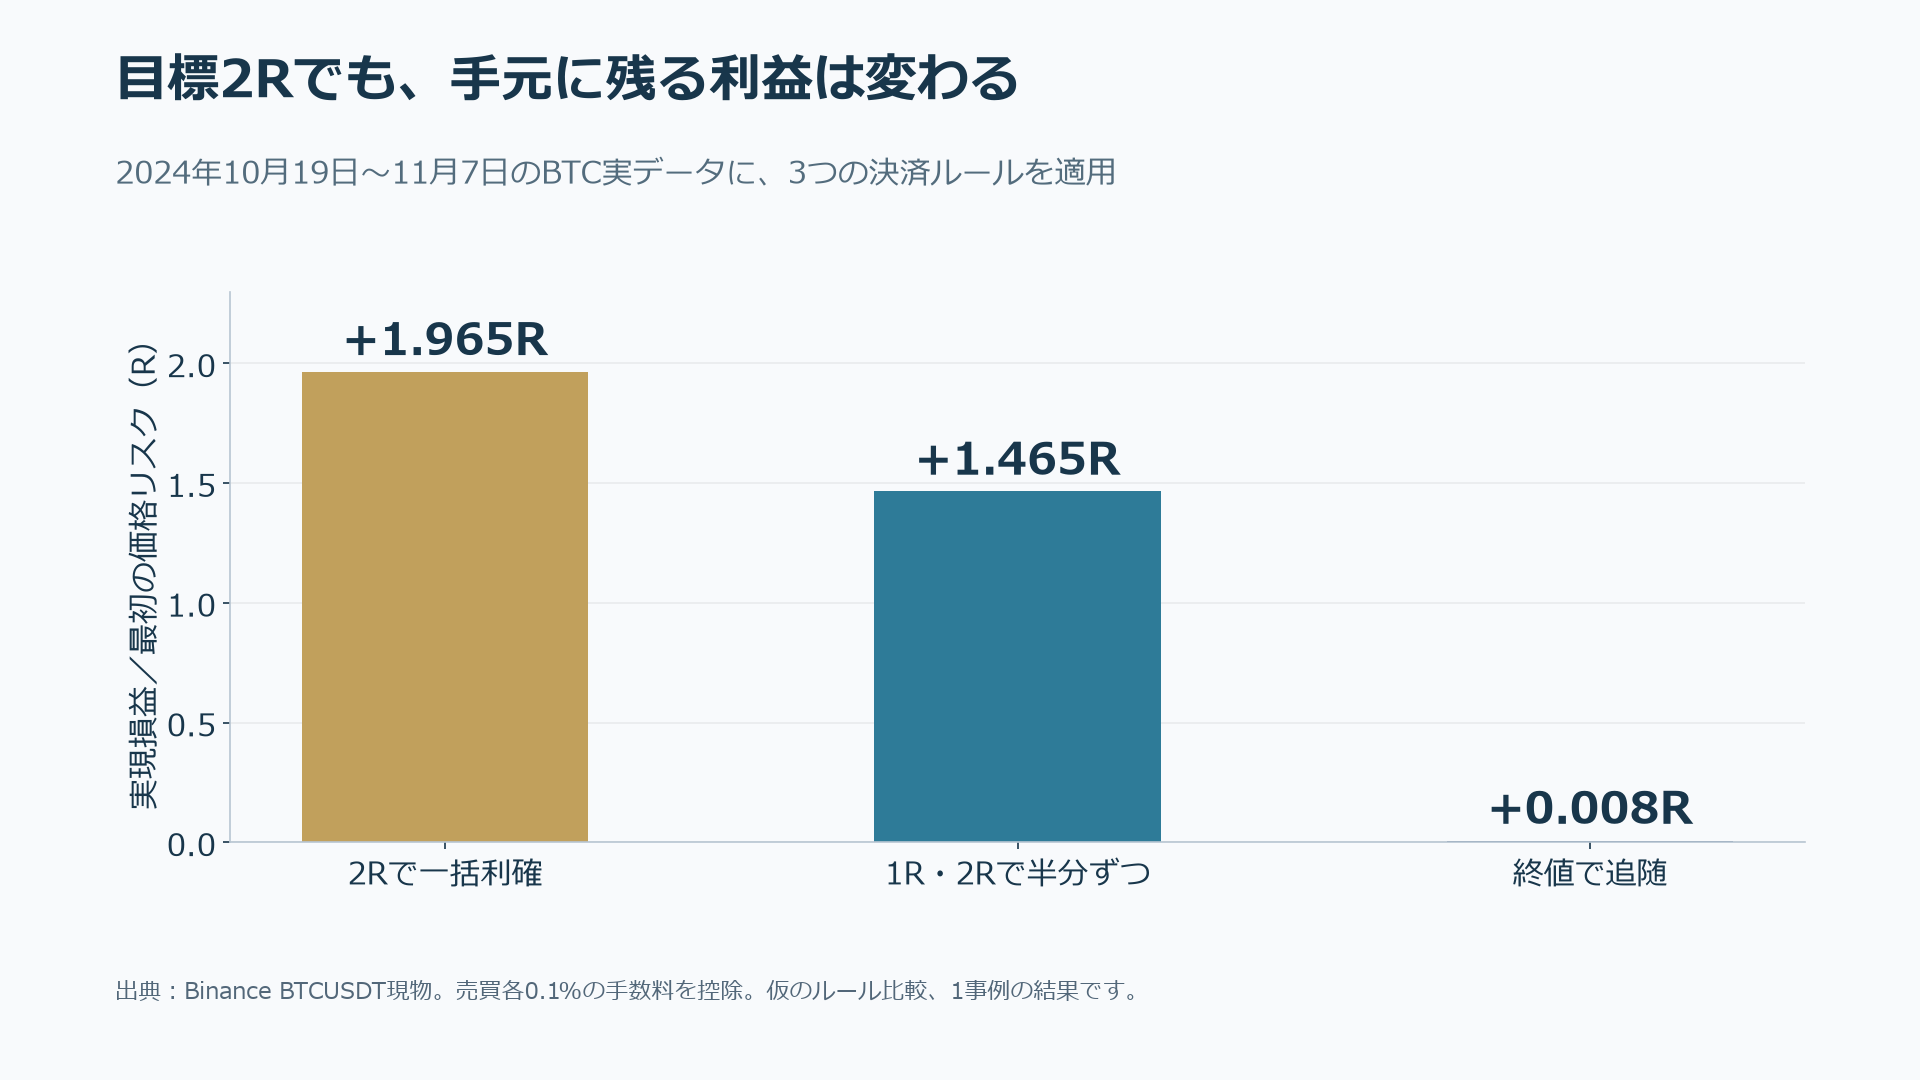
| 出口 | 手数料前 | 手数料控除後 |
|---|---|---|
| 2Rで全部利確 | +2.000R | +1.965R |
| 1Rで半分、2Rで残り | +1.500R | +1.465R |
| 日足終値で追随 | +0.041R | +0.008R |
半分を1R、残りを2Rで売ると、合計は0.5×1+0.5×2=1.5Rです。最後の目標が2Rでも、全数量で2Rを取ったことにはなりません。
追随するルールは11月3日に68,596.71で決済され、その後の上昇を逃しました。この例の手数料控除後は約+0.008R。勝ちには数えられても、利益はごく小さい取引です。
3つの決済方法をチャートで見る上昇継続・反落・押しの後の再上昇を、同じ条件で比較。期待値は、実際に残った損益から計算する
勝率 × 平均利益 − 負け率 × 平均損失
例:0.4 × 2R − 0.6 × 1R = +0.2R
ここで使う平均利益と平均損失は、記録した実現損益から出します。最初の利確目標をそのまま平均利益に入れると、途中決済や分割利確の分が抜けてしまいます。
手数料や資金調達料を引いた損益で集計したら、最後にもう一度コストを引く必要はありません。損益ゼロの取引も含め、全取引の実現Rを足して回数で割れば、平均実現Rを直接計算できます。
過去の平均は、自分の取引を振り返るための数字です。上昇相場とレンジ、ロングとショート、日足と1時間足を分けると、どこで利益が残りやすかったかが見えてきます。
狭い損切りほど、コストが大きく見える
80,000で買って79,600で切ると、値幅は400 USDT。売買各0.1%なら、損切り時のコストは1 BTCあたり159.6 USDTで、価格リスクの約0.399Rに当たります。
78,000まで2,000の幅を取る場合は、同じ計算で158÷2,000=0.079Rです。短い値幅を何度も取るほど、手数料や滑りを含めた成績が重要になります。
勝率を見る前に、まずこの4項目を残す
| 記録する項目 | 見ること |
|---|---|
| 最初のリスク額 | 同じ1Rで比べられるか |
| 決済後の純損益 | 手数料・資金調達料まで引けているか |
| 実現R | 純損益÷最初の価格リスク額 |
| 予定と実際の出口 | 分割・早い利確・損切りの拡大があったか |
数回の勝ち負けだけで方法を入れ替えると、何が良かったのか分からなくなります。まずは同じ条件の記録を増やし、平均利益が小さくなる理由と、大きな負けが出る理由を別々に探していきましょう。
次の最終回では、実際のBTCチャートから記録例を作ります。何を書けば次の取引に役立つかまでつなげます。
実践編を順番に読む
損切りを決め、出口を考え、数量を計算する。取引が終わったら、実現した損益と行動を振り返る。この流れでつながっています。
チャートの基礎を確認するRSI・MACD・移動平均線・水平線をまとめた全8回のガイド。 日々の相場と照らし合わせたい方へリンのテクニカル分析とKのデータ・ファンダメンタルズ分析。オンラインサロンはこちら。価格はBinance BTCUSDT現物のUTC日足。前回の利確記事と同じ実データを使用し、対象区間104本のOHLCは2026年11月5日に公式公開APIと照合済みです。図は独自作成。取引数量・決済・手数料は教材用の仮定で、実際の売買履歴ではありません。
コメント