この記事は、2026年10月11日時点のチャートと見解をまとめた比較分析です。その後の相場は、11月7日のビットコイン週次レポートで確認できます。
2026年のビットコインは、2022年の底打ちと同じ道をたどっているのでしょうか。私たちProject Rinは、58,000ドル近辺を今回の底の候補と考えています。その見方を価格チャートだけでなく、保有者の損益、長期保有の動き、マイナー、ETFという複数の角度から点検します。
先に結論を述べると、ForeDexのチャートには損失の拡大から回復へ向かう共通点が見られます。ただし、2026年のすべての投げ売りが2022年より小さかったわけではありません。含み損の深さと、実際に動いたコインの損失、マイナーの売却は分けて読む必要があります。
分析基準日:2026年10月11日。本稿はForeDexの表示チャートを用いた比較です。両年の底値日をそろえた統計検証ではなく、チャートから読み取れる傾向を整理しています。58,000ドルを最終的な底と確定するものではありません。
1.時系列で見る:2022年と2026年は何が違うのか
| 時期 | 市場で起きたこと | 比較のポイント |
|---|---|---|
| 2022年5月 | Terraの崩壊と暗号資産市場の混乱 | 価格下落と信用不安が重なった局面 |
| 2022年11月~年末 | FTX破綻で信用不安がさらに拡大 | 損失の拡大、割安化、売りの消化を確認する基準 |
| 2024年1月 | 米国で現物ビットコインETPが承認 | 証券口座を通じた新しい保有経路が加わる |
| 2024年4月 | 半減期でブロック補助金が6.25 BTCから3.125 BTCへ | 新規供給ペースが減少 |
| 2025年3月 | 米国が戦略的ビットコイン準備金の設立を指示 | 国家保有への注目。ただし押収資産の保有と市場購入は別 |
| 2026年の調整~反発 | 58,000ドル近辺を底候補とする回復局面を検証 | 2022年ほどの損失拡大がなくても底を形成し得るか |
2022年にもビットコインの利用や機関投資家の参加はありました。「当時は価値が分からず、今は価値がある」という単純な違いではありません。変わったのは、投資家が保有する経路や、需要を支える参加者の構成です。
2.含み損と割安度:2026年は2022年ほど深く傷んでいないように見える
ULSR:保有中の含み損がどれだけ膨らんだか
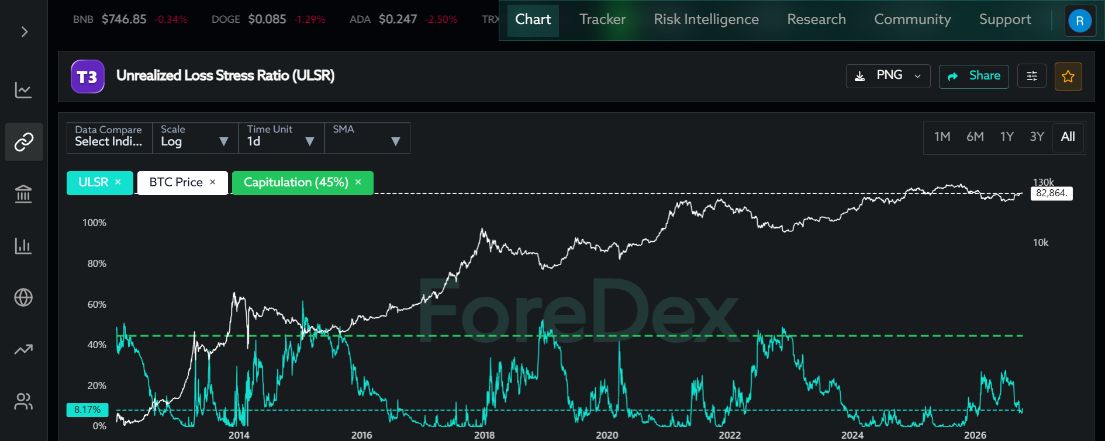
ULSRは、含み損を実現時価総額に対して測る指標です。「損をしているBTCの割合」や「売却された量」ではありません。上昇するほど、保有者が抱える含み損の負担が大きくなっていると読めます。
表示チャートでは2022年の山が大きく、2026年の山はそれより低く見えます。共通するのは含み損が膨らんだ後に縮小する動きで、違うのはその深さです。ただし価格が戻るだけでも含み損は減るため、ULSRの低下だけで新しい買い手の参入まで証明することはできません。
MVRV:市場価格と取得価格の関係
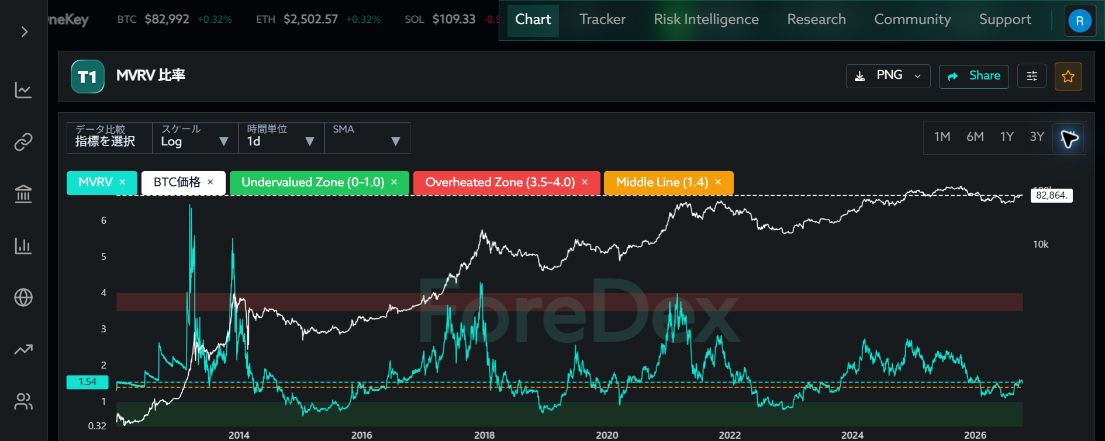
MVRVは時価総額を実現時価総額で割った値です。1を下回る局面は、市場全体がオンチェーン上の取得価格を基にした評価より低く評価されている状態を示します。
2022年は1を下回る谷が確認できます。2026年は1付近への接近後に回復するように見え、2022年ほどの深い割安化を経ずに反発している可能性があります。これは底打ち仮説と整合する材料ですが、MVRVが1に近づけば必ず底になるという法則ではありません。
3.実現損失:投げ売りが一律に少なかったとは言えない
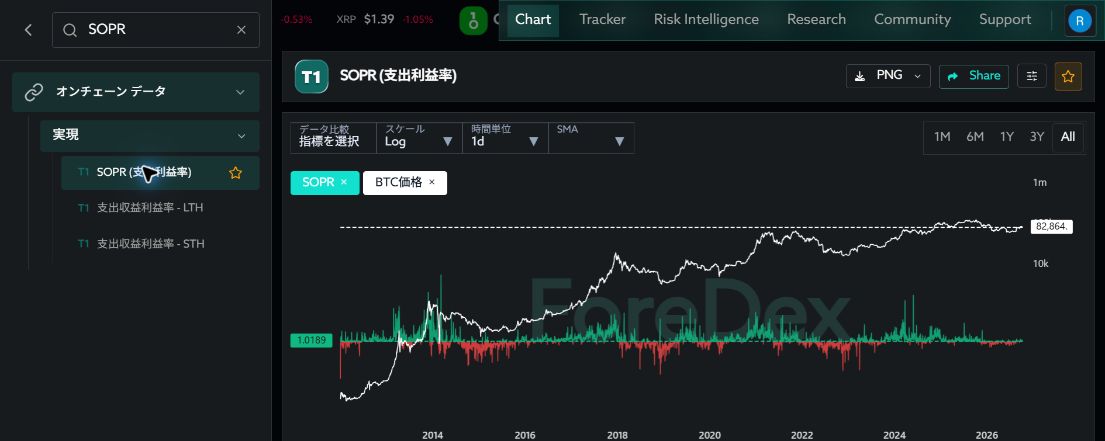
SOPRは、動いたコインの価値を取得時と比べた指標です。1未満は損失側、1超は利益側を示します。2022年には損失側への目立つ振れがあり、2026年にも損失を伴う移動とその後の回復が見られます。1付近を回復して維持できるかが、売りの消化を追う手掛かりになります。
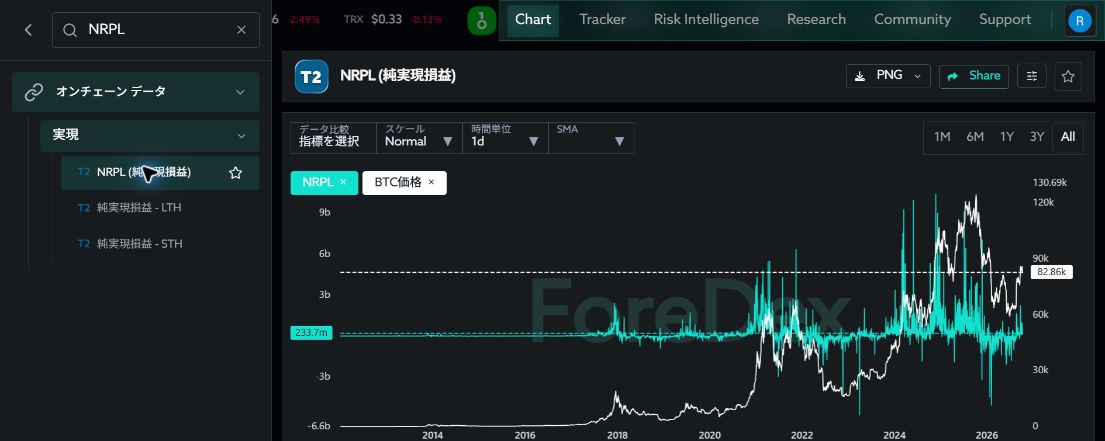
一方、ドル建ての実現純損益を見ると、2026年にも大きなマイナスの山があります。したがって「今回は投げ売りがほとんどなかった」とは言えません。市場規模やBTC価格が異なるため、ドル額をそのまま比較しても、投資家の痛みの強さが同じとは限りません。厳密には実現時価総額などで規模をそろえる必要があります。
また、オンチェーン上の移動はすべてが取引所での売買ではありません。これらは市場の損益状態を読む材料として使います。
4.長期保有者:売られにくい保有構造へ戻っているか
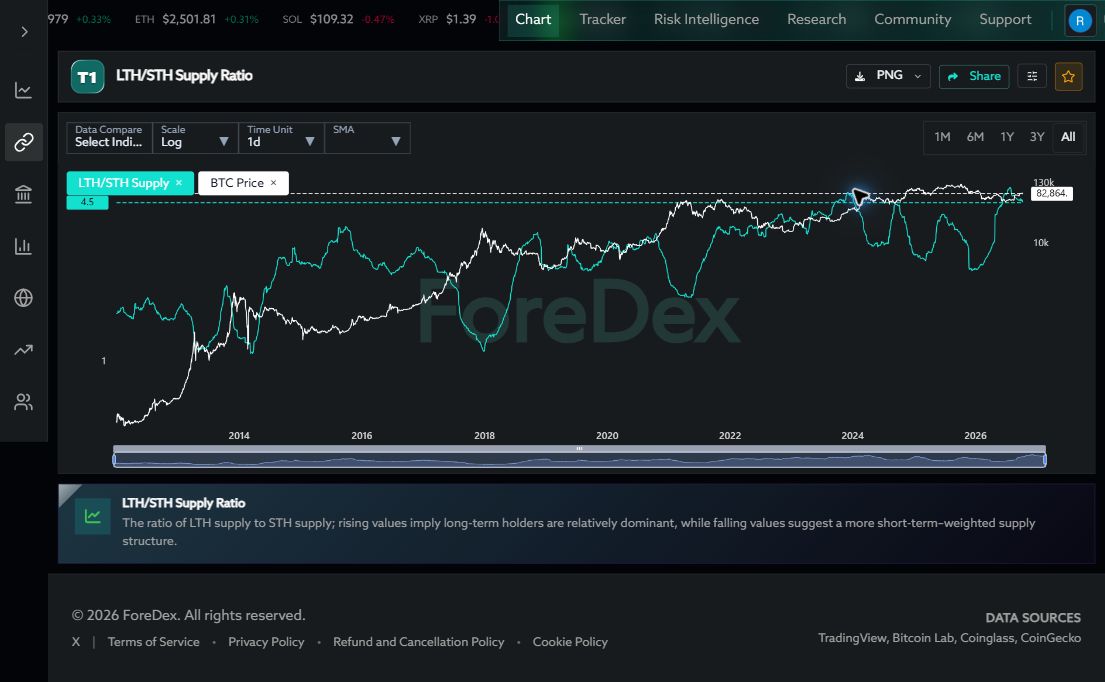
LTH/STH供給比率は、長期保有者の供給量を短期保有者の供給量で割った値です。仮に4.5なら長期側の供給が短期側の4.5倍という意味で、「買いが4.5倍」ではありません。
2022年にも2026年にも、低い水準から比率が持ち直す動きがあります。2026年には急な上昇の後、右端でやや低下する様子も見られます。ここは保有構造の変化を確認するポイントです。
保有期間が長くなって分類が変わるだけでも比率は上がります。2022年のように価格が下がる途中で比率が上がることもあるため、比率の上昇をそのまま底打ちや大口の新規購入と結び付けないことが大切です。
5.マイナー:収入環境の回復と売却の増加を分ける
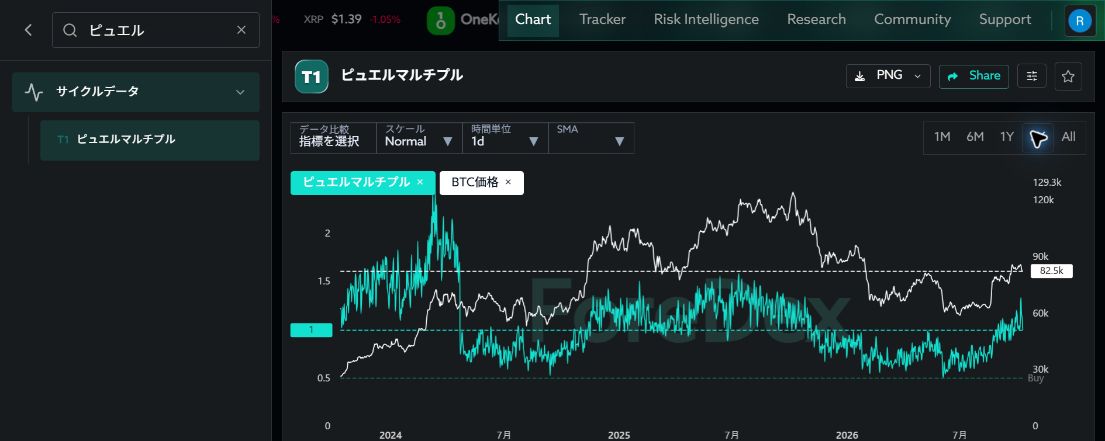
Puell Multipleは、BTCの新規発行によるドル建て収入を過去の平均と比べる指標です。2026年の表示では0.5付近への低下後、1付近へ持ち直す動きが見られます。収入環境の改善を示す材料ですが、この3年表示には2022年が含まれないため、両年の最低値の優劣はここでは判断しません。
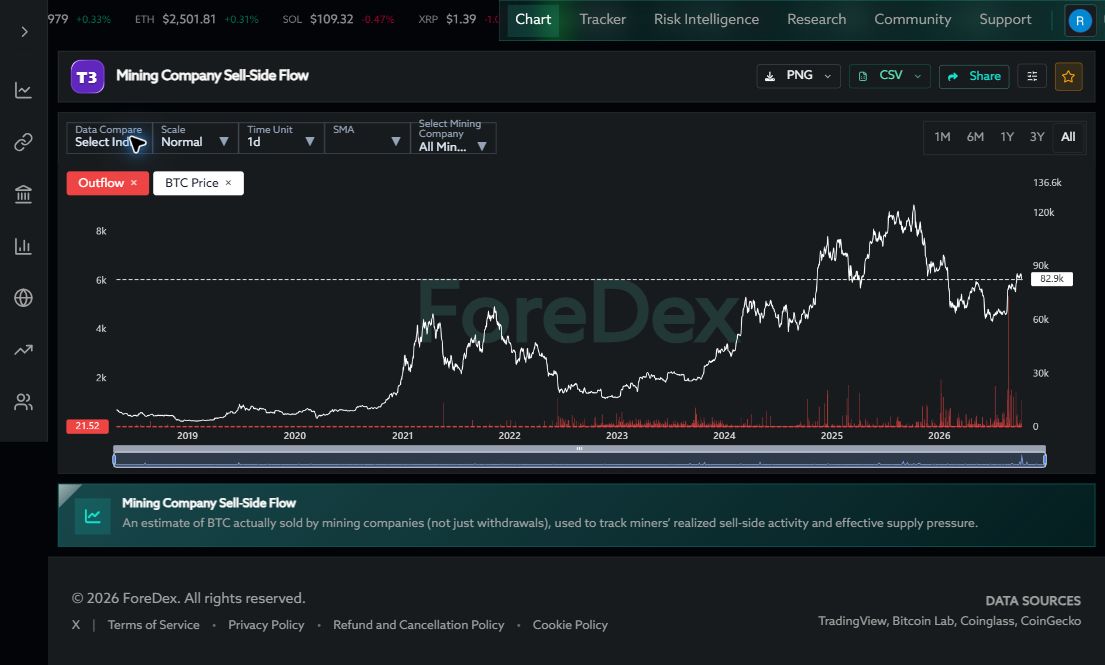
ForeDexのMining Company Sell-Side Flowは、同社がマイニング企業の売却と推定するBTCフローです。2026年にも大きな突発的増加があり、マイナーの売り圧力が一貫して小さかったとは言えません。
半減期は新規供給を減らしますが、同時に採掘側の報酬も減らします。BTC価格、手数料収入、採掘難易度、電力費によって経営状況は変わるため、「半減期だからマイナーが売らなくなる」とは限らないのです。
6.なぜ2022年ほど深い含み損を伴わずに反発できたのか
新規供給の減少と、ETFという需要経路
2024年の半減期により、新規発行の目安は1日約900 BTCから約450 BTCへ減りました。減ったのは新しく増えるペースで、既存のBTC総量ではありません。同じ需要でも新規供給を吸収しやすくなるという説明はできますが、既存保有者の売却量の方が大きい局面もあります。
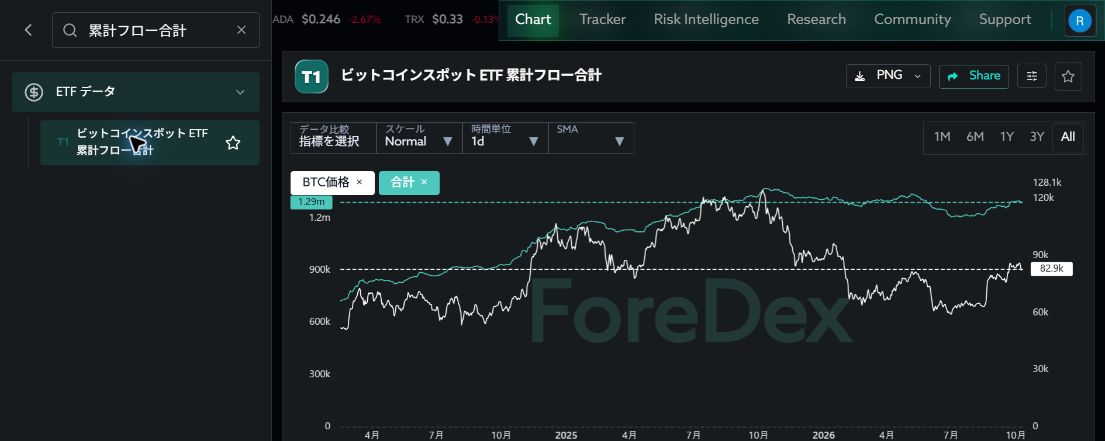
このチャートは名称にFlowを含みますが、ForeDexの説明上は現物BTC ETFの総保有BTCを示します。ドル建ての資金流入額としては読みません。2026年には減少と、その後の持ち直しが見られ、ETFが常に買い続けているわけでもありません。
それでも米国の現物ETFが加わったことは2022年との大きな構造差です。証券口座を通じた需要が価格の回復を支える、という仮説は考えられます。ただし、この図だけで「ETFが58,000ドルを守った」という因果関係までは証明できません。
国家保有と普及は、買い支えの可能性を広げる
国家による保有や制度整備は、資産としての認知が広がる材料です。ただし、米国の戦略的準備金は当初、最終的に没収されたBTCを基礎とする仕組みです。国家が保有している事実と、相場で新しく買っていることは区別します。
私たちは、供給ペースの低下と保有経路の拡大が、今回の回復を支える背景になった可能性を考えています。一方で機関投資家の参加は、株式市場や資金調達環境の影響が強まる経路にもなります。普及が進んだから大幅下落がなくなる、とは言い切れません。
7.比較のまとめ:共通点と相違点を一枚で整理
| 見る対象 | 共通点 | 違い・読み方 |
|---|---|---|
| ULSR・MVRV | 損失拡大・評価低下からの回復 | 2026年の傷みは2022年ほど深くないように見える |
| SOPR・実現純損益 | 損失を伴う移動が発生 | 2026年も大きな損失。ドル額だけで強弱を決めない |
| 長期/短期保有比率 | 低い比率からの持ち直し | 保有期間の経過でも上がる。新規購入量ではない |
| マイナー | 収入環境と売却の変化が重要 | 2026年にも大きな推定売却。弱い投げ売り説の反証材料 |
| ETF・制度面 | 需要が供給を吸収できるかが重要 | 2022年になかった米国現物ETFの経路がある |
8.Project Rinの見解と、次に見るポイント
58,000ドル近辺を底とした回復シナリオは、今回のオンチェーンの回復傾向と矛盾していません。2022年と同じ深さの含み損が出なければ底にならない、とは考えていません。ただし、これは私たちのシナリオであり、底が確定したという測定結果ではありません。
今後は、①ULSRが再び大きく上昇しないか、②SOPRが1付近を回復・維持できるか、③ETF保有の持ち直しが続くか、④マイナーの大きな推定売却を価格が吸収できるかを組み合わせて見ます。長期保有比率だけ、ETFだけという一つの指標では判断しません。
大きな金融ショックやAIバブル崩壊などで広範な資金流出が起これば、想定以上の下落も考えられます。また、そうした目立つ事件がなくても需給の悪化は起こり得ます。価格がサポートゾーンを保てるかと、オンチェーンの回復が続くかを照らし合わせて見解を更新します。
日々の分析と、ビットコインの買い方を確認する
オンチェーンデータを使った見立てや、その後の相場の変化はDiscordでも共有しています。参加方法と条件はProject Rin無料オンラインサロンの案内にまとめています。
実際にBTCを保有する方法や取引コストを比べたい方は、以下の買い方の比較記事もご覧ください。
データと背景資料
オンチェーン・ETFチャートの出典はForeDex。各図のリンクから元の指標を確認できます。恐怖指数の両年比較は今回の確認では十分に検証できなかったため、「2026年の恐怖が小さかった」という結論には使っていません。
コメント