次のビットコイン上昇相場を狙うなら、BTCをそのまま買うべきか。それとも、ビットコインを大量に保有するStrategy(旧MicroStrategy、以下MSTR)やメタプラネットの株式を選ぶべきか。
私は、次の大きな上昇相場でBTC現物を上回る値上がりを狙う候補として、MSTRに強く期待しています。ただし、BTCが上がれば関連株が必ずそれ以上に上がるわけではありません。本記事では、過去の値動き、企業財務、将来の価格シナリオ、日本の税金・NISAを分けて比較します。
執筆:ProjectRin/情報確認日:2026年9月22日。価格の観測日・決算の基準日は各項目に明記しています。将来の倍率は予測値ではなく、条件を置いた試算です。
2029年に向けた強気シナリオを、どう考えるか
Slickchartsの9月22日の表示価格はBTC約85,635ドルです。本稿では計算を分かりやすくするため、基準価格を85,000ドルと置きます。私が想定するのは、これまでの下落局面から反転し、4年サイクルが続くなら2029年ごろに再び大きな上昇相場を迎えるシナリオです。
私は、58,000ドル付近で今回のビットコイン相場は底を打ったと考えています。その見方を前提に、4年サイクルが継続するなら2029年ごろに再び最高値を目指す上昇相場を想定しています。ここからは、私の強気シナリオにおいてBTC現物と関連株のどちらに投資妙味があるかを考えます。
BTC・MSTR・メタプラネットの違い
| 比較項目 | BTC現物 | MSTR普通株 | メタプラネット普通株 |
|---|---|---|---|
| 保有するもの | BTCそのもの | 米国のBTC保有企業の株式 | 日本のBTC保有企業の株式 |
| 主な価格要因 | BTCの需給 | BTC価格・1株当たり価値・企業への評価 | BTC価格・1株当たり価値・企業への評価 |
| 企業固有のリスク | 企業の増資による希薄化はない | 負債・優先株・希薄化・経営判断 | 負債・優先株・希薄化・経営判断 |
| 日本からの取引 | 暗号資産交換業者など | 米国株を扱う証券会社 | 国内株を扱う証券会社 |
| NISA | BTC現物は対象外 | 成長投資枠での銘柄取扱いを要確認 | 成長投資枠での銘柄取扱いを要確認 |
BTC現物には保管・取引所のリスクがあり、株式には会社の資金繰りや株主の取り分が減るリスクがあります。MSTRやメタプラネットの普通株を買っても、保有BTCの引き渡しを請求できるわけではありません。両社を「BTCの代用品」とだけ捉えると、この違いを見落とします。
過去の相場では、MSTRはBTCを上回ったのか
都合のよい安値と高値を選ばず、まずは同じ暦年の騰落率で比較します。以下はSlickcharts掲載のドル建て年次リターンです。前年末から年末までの価格変化であり、株式の取引日とBTCの終値時刻は完全には一致しません。円換算・税金・売買費用は含みません。
| 年 | BTC | MSTR | 読み取れること |
|---|---|---|---|
| 2021年 | +59.67% | +40.13% | 上昇年でもBTCが優位 |
| 2022年 | −64.27% | −74.00% | MSTRの下落がより大きい |
| 2023年 | +155.42% | +346.15% | MSTRが大幅に上回る |
| 2024年 | +121.05% | +358.54% | MSTRが大幅に上回る |
| 2025年 | −6.34% | −47.53% | 株式側の下落が拡大 |
2023〜2024年の2年間を複利でつなぐと、BTCは約5.65倍、MSTRは約20.46倍です。一方、2021年や2025年を見ると、MSTRがいつでも有利というわけではありません。また、358.54%の上昇は元本が約4.59倍になるという意味で、「358倍」ではありません。出典:MSTR年次リターン/BTC年次リターン
メタプラネットは2024年4月にBTC戦略を開始しており、2021年の株価を現在と同じBTCトレジャリー事業の実績として扱うことはできません。過去の高値から大きく下がったことだけで、同じ高値まで戻る余地があるとも判断できません。増資で株数が変われば、同じ株価に必要な時価総額も変わるからです。出典:メタプラネット2026年中間決算
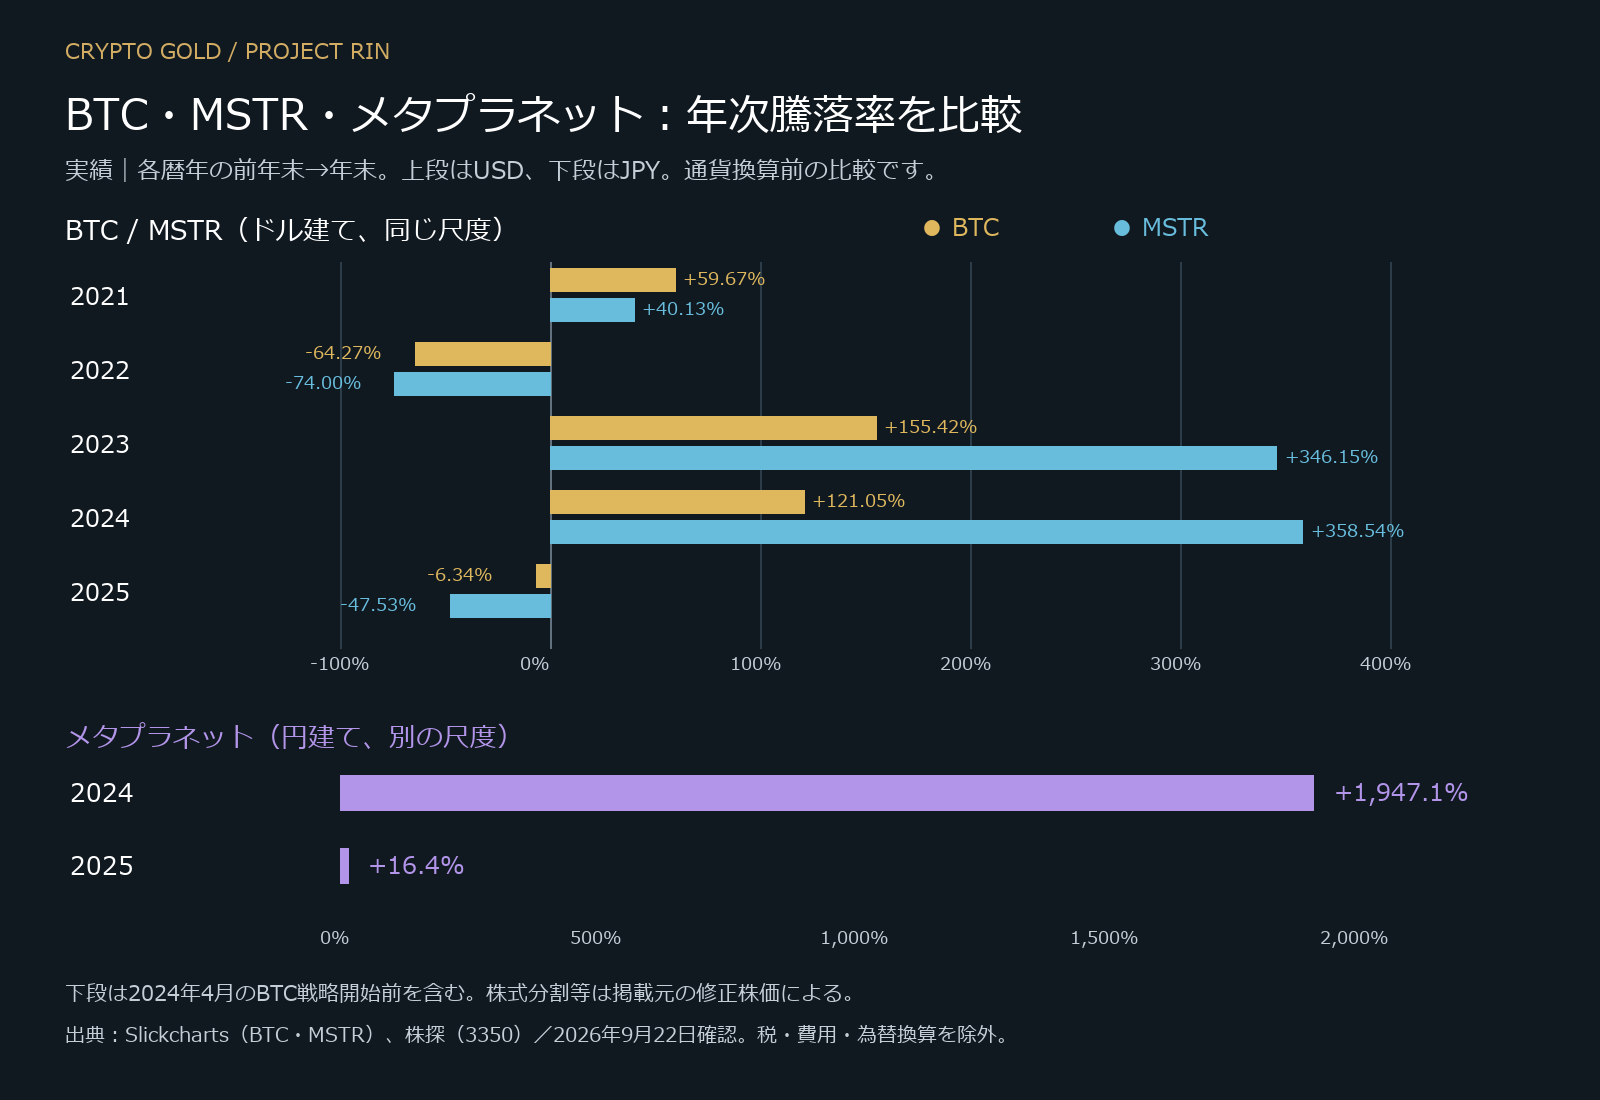
メタプラネットの円建て年次騰落率は、株探の修正株価ベースで2024年が+1,947.1%、2025年が+16.4%でした。2024年はBTC戦略開始前の期間も含みます。2025年はMSTRが下落する一方でメタプラネットは年間で上昇しており、過去の成績だけからMSTRの優位を断定することはできません。グラフ下段は円建てなので、上段のドル建て資産と日本の投資家の手取りを直接比べるものではありません。
ただし、私が現在気にしているのは、メタプラネットがBTCの反発に十分ついていけていないように見える局面です。これは年次成績とは別の、直近の値動きに対する私の評価です。「BTCが上がった日の何割で出遅れたか」という頻度までは集計していません。BTC回復だけで株価が以前の高値へ戻ると期待せず、以下の資本政策と財務の課題を確認したいと考えています。
MSTRに期待する理由は、保有量と資本政策
Strategyの9月21日開示によると、9月20日時点の保有量は846,000 BTC、平均取得価格は75,416ドル。優先株配当や利払いを支えるUSD Reserveは50.4億ドル、別枠のUSD Cashは10.5億ドルでした。資金をBTC購入だけでなく、優先株の買い戻しにも配分しています。出典:Strategy 9月21日開示
私が注目するのは、BTC価格が上がる効果に加え、資本市場を使って普通株1株当たりの価値を高められる可能性です。ただし、借入や優先株を発行すれば、その資金が無料で使えるわけではありません。普通株主より優先される請求権や、配当・利払いの負担も増えます。
MSTRが上昇する流れは、次の3段階で考えると分かりやすくなります。
| 段階 | 何が起きるか | 普通株への影響 |
|---|---|---|
| ① BTCが上がる | 保有BTCの時価が増える | 負債等が増えなければ、普通株主に残る価値が増える |
| ② 1株の取り分が増える | 希薄化以上のBTC取得、割安な優先株の買い戻しなど | 同じBTC価格でも1株当たりの価値を押し上げ得る |
| ③ 市場の評価が高まる | 資金調達力や成長への期待が戻る | 同じ保有価値に対して投資家が高い株価を払う |
例えば100の資産から固定の負担30を差し引くと、普通株主の取り分は70です。資産が200に増えても負担が30のままなら取り分は170となり、70→170は約2.43倍になります。これがBTC価格以上に株式の価値が増える仕組みです。ただし、増資で株数が増えれば1株の取り分は薄まり、BTC下落時には反対方向にも大きく動きます。
同社の2026年4〜6月期は純損失82.2億ドル、デジタル資産の未実現損失83.2億ドル、優先株配当4.007億ドルでした。BTC評価損をそのまま現金流出と読むのは誤りですが、配当や利払いの負担は別に確認する必要があります。同社はBTC売却による準備資金確保も認めています。「MSTRはBTCを保有し続けるだけで必ず成長する」という理解では不十分です。出典:Strategy 2026年第2四半期決算
メタプラネットは本当に財務が悪いのか
私は現時点ではMSTRを優先して検討したいと考えています。ただ、メタプラネットを「赤字だから伸びない」と片づけるのは正確ではありません。
| 2026年6月末/上期の項目 | メタプラネット |
|---|---|
| BTC保有量 | 43,000 BTC |
| 営業利益 | 33.31億円 |
| 親会社株主に帰属する純損失 | 1,827.74億円 |
| BTC評価損 | 1,842.97億円 |
| 現金・預金 | 10.87億円 |
| 短期借入金 | 674.86億円 |
| 1年内償還予定の社債 | 80億円 |
| 純資産 | 3,408.84億円 |
営業利益は増えている一方、BTC評価損で大幅な最終赤字となっています。純資産はプラスですが、手元現金と短期の資金需要には隔たりがあります。BTCの換金可能性、担保条件、借り換え・増資の実行可能性を併せて見るべきです。これは6月末の姿であり、その後の資金調達を反映した現在の残高ではありません。
反対に評価できるのは、完全希薄化後1,000株当たりBTCが、2025年末の0.0240486 BTCから2026年6月末の0.0263554 BTCへ約9.6%増えた点です。したがって「増資したから必ず既存株主に不利」とも言い切れません。私の慎重な見方が変わる条件は、資金繰りの改善と、1株当たり価値の継続的な成長です。出典:メタプラネット2026年中間決算(8月13日公表)
平均取得単価と財務を比較:どちらが優れているか
比較の土台は2026年6月30日の同じ決算基準日にそろえます。MSTRの9月20日公表残高とは区別します。単位・会計基準が違うため、金額の大きさだけで安全性は判断しません。
| 比較項目(6月末) | MSTR | メタプラネット |
|---|---|---|
| BTC保有量 | 846,000 BTC | 43,000 BTC |
| 平均取得単価 | 75,578ドル/BTC | 15,331,542円/BTC |
| 現金・現金同等物/現預金 | 17.118億ドル | 10.87億円 |
| 短期投資/USDC(現金とは別) | 7.361億ドル | 2.50億円(USDC) |
| 流動負債 | 4.951億ドル | 768.78億円 |
| 有利子負債の参考値 | 帳簿額約67.099億ドル(流動・長期合計) | 短期借入674.86億円+1年内社債80億円 |
| 普通株に優先する資本 | 優先株の清算優先額154.621億ドル | MERCURY転換予約権付優先株あり |
| 現金等+上記短期資産/流動負債 | 約4.94倍 | 約0.017倍(1.7%) |
最下段は即時の返済能力を保証する比率ではなく、BTCを除いた手元資金の目安です。短期投資とUSDCは同一のリスクではなく、流動負債には借入以外も含みます。MSTRのUSD Reserveは資金の用途を示す指標なので、現金等に追加して二重計上しません。
出典:Strategy第2四半期決算・貸借対照表/メタプラネット7月2日BTC取得開示/同・中間決算。
平均取得単価を比べるため、説明用に1ドル150円で換算すると、MSTRは約1,134万円、メタプラネットは約1,533万円です。BTCを85,000ドル=1,275万円と置けば、MSTRは取得原価を約12.5%上回る一方、メタプラネットは約16.8%下回ります。これは実際の購入時為替で計算したドル取得原価や、現在の会計損益ではありません。メタプラネットの原価は円建てで把握し、比較に使う為替を明示することが重要です。
私の評価では、取得原価の低さと短期の資金余力はMSTRが優位です。一方、MSTRは優先株の請求権が大きく、普通株への財務レバレッジも強い構造です。メタプラネットの取得単価が高いことだけを理由に「上昇できない」とは言えません。株価は取得原価ではなく、現在の保有価値と将来の1株当たり成長への期待で決まるからです。
なぜメタプラネットは、BTCが戻っても株価が戻らないのか
最大のポイントは、BTC価格の回復と、株価に上乗せされていた期待の回復が別物だということです。以下は、開示された事実を踏まえた私の分析です。個々の下落日の原因を特定したものではありません。
| 課題 | 確認できること・仕組み | MSTRとの比較 |
|---|---|---|
| 割高な評価の縮小 | 会社は、2025年半ばまでの資金調達はmNAV数倍、同年9月以降は1倍を小幅に上回る水準だったと説明 | MSTRも評価倍率が縮めば、BTC上昇を相殺し得る |
| 増資と株主の取り分 | 普通株数は2025年6月末約6.55億株→2026年6月末約12.81億株。同時にBTCも増加 | MSTRも増資を使うため、総保有量ではなく1株当たりを確認 |
| 新株予約権・経営への信頼 | 第10回予約権の潜在株数と条件を巡り、会社が見直しを実施 | 両社とも普通株主と経営陣の利害、報酬、希薄化への説明が重要 |
| 資金調達条件の悪化 | 株価の評価倍率が低いと、増資で1株当たりBTCを増やす効果が小さくなる | 資金調達の選択肢と利払い・優先配当の余力を比較 |
| 短期負債と利払い | メタプラネットは現預金に対して短期借入・社債が大きい | MSTRは手元資金に強みがあるが、優先配当等の継続負担が大きい |
簡単な例では、1株当たり保有価値100円に3倍の期待が乗って株価300円だったものが、保有価値150円へ回復しても評価が1倍なら株価は150円です。保有価値が50%増えても、株価は元に戻りません。これは仕組みを示す仮例であり、実際のメタプラネットの株価計算ではありません。
しかも株数が増えた後で過去と同じ株価に戻るには、以前より大きい時価総額が必要です。2025年の高値という数字だけを目標にするより、BTCの増加が希薄化を上回ったか、株価に上乗せされる評価が回復するかを見るべきだと私は考えています。
改善もあります。9月11日の会社開示では、第10回新株予約権の潜在株式総数を約3.19億株から約1.88億株へ41.1%削減し、未行使の残存分は約2.37億株から約1.05億株へ55.5%削減しました。行使価額10円、取得株式の2031年8月17日までのロックアップは維持されています。希薄化の削減は改善材料ですが、すでに増えた株数が元に戻るわけではなく、他の資金調達による希薄化も別に残ります。出典:9月11日・第10回新株予約権の再変更
私がメタプラネットを再評価する条件は、①資金繰りの余裕が増える、②借入・優先株の負担を含めた1株当たり価値が伸びる、③株主の取り分に配慮した資本政策が続く、の3つです。「BTCが上がるから株も戻る」ではなく、この改善を確認したいと考えています。
BTCが2倍ならMSTRは何倍?開示数値でシンプルに計算
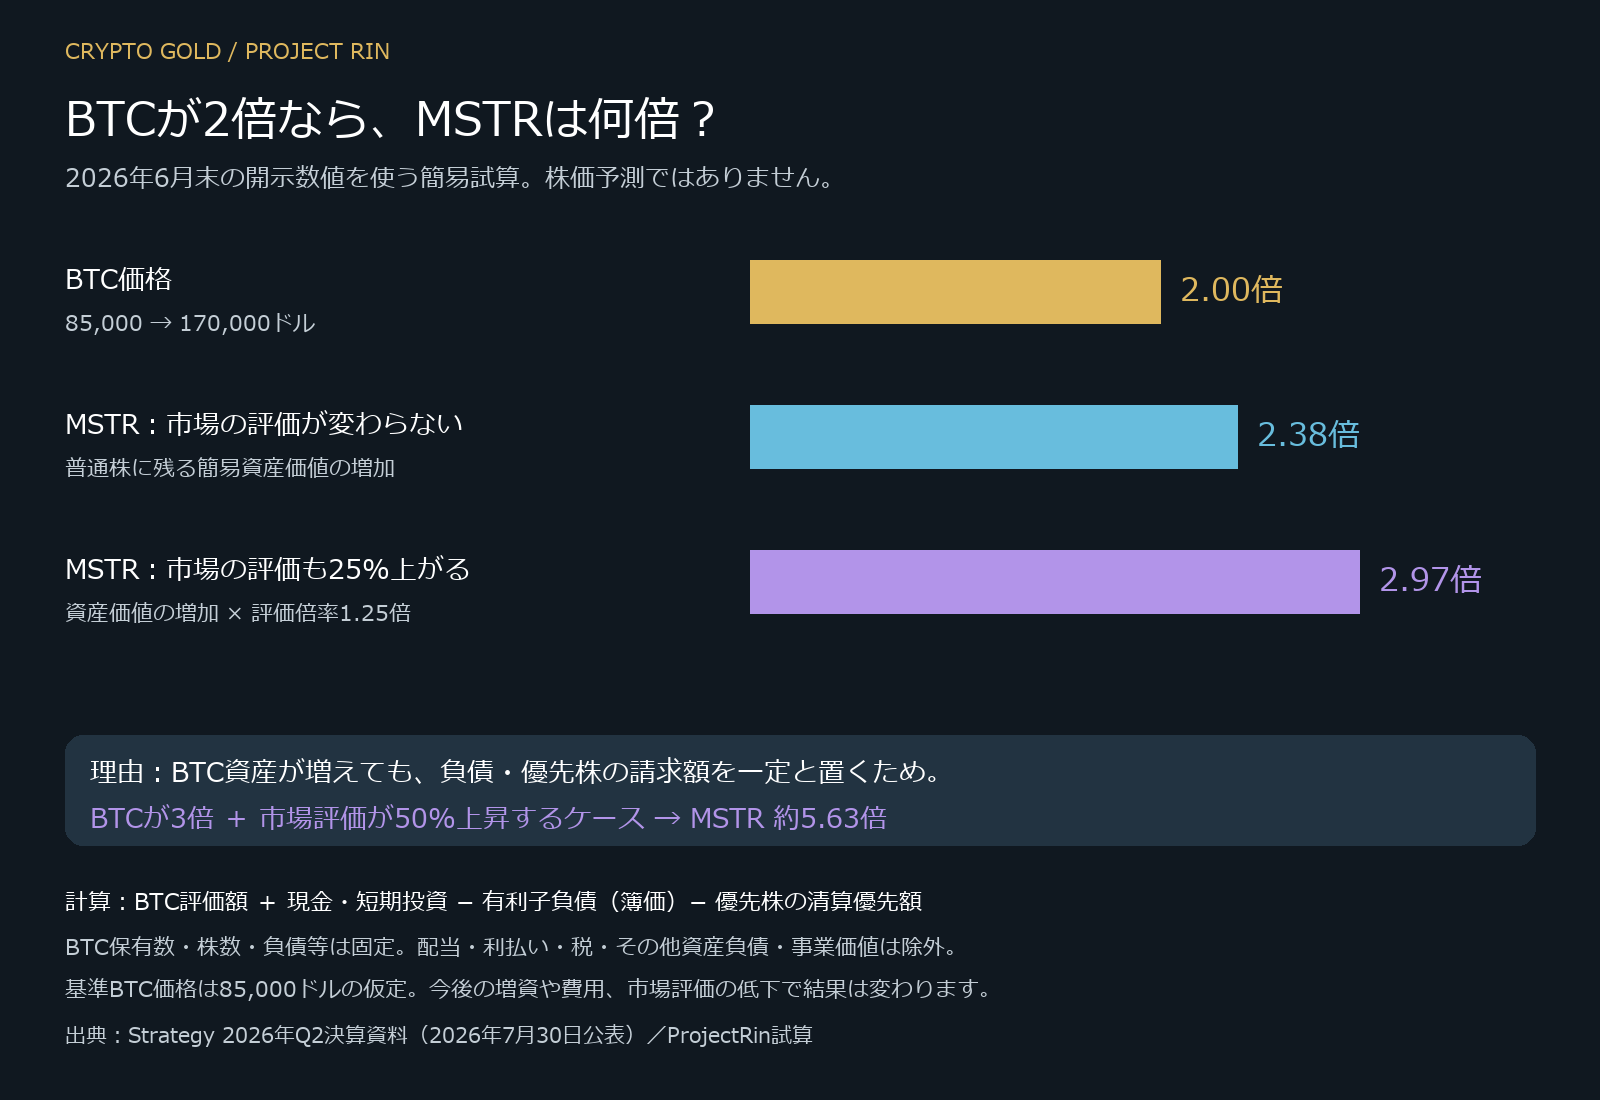
BTCが85,000ドルから170,000ドルへ2倍になった場合、下記の条件を固定する簡易モデルではMSTRの普通株価値は約2.38倍です。さらに、その価値に対して市場が払う評価倍率が25%上がれば約2.97倍、50%上がれば約3.57倍になります。これは固定の連動倍率ではなく、6月末の財務を使った感応度試算です。
計算は「BTCの価値+現金等−借入−普通株より先に取り分のある優先株」で、普通株側に残る金額を見る方法です。MSTRの6月末開示から、BTC84.6万枚、現金等と短期投資約24.48億ドル、借入帳簿額約67.10億ドル、優先株清算優先額約154.62億ドルを使います。
| BTC価格 | 保有BTCの価値 | 現金等を加え、借入・優先株を引いた残余価値 | 85,000ドル時を1とする倍率 |
|---|---|---|---|
| 85,000ドル(基準) | 719.10億ドル | 約521.86億ドル | 1.00倍 |
| 170,000ドル(2倍) | 1,438.20億ドル | 約1,240.96億ドル | 約2.38倍 |
| 255,000ドル(3倍) | 2,157.30億ドル | 約1,960.06億ドル | 約3.76倍 |
BTCが2倍になると、資産側は719.10億ドル増えます。それに対して、ここでは借入と優先株の請求額を固定しているため、増えた価値が普通株側に残ります。基準時の残余価値521.86億ドルに対して増加分が大きいので、単純な2倍より高い約2.38倍になります。
ここでいう「市場の評価倍率」とは、普通株1株に残る資産価値に対して、投資家が何倍の株価を払うか、という意味です。例えば1株当たりの資産価値が100ドルなら、株価100ドルで評価倍率1倍、150ドルで1.5倍です。資産価値への上乗せには、今後の成長や資本政策への期待などが反映されます。「評価倍率が50%上昇」とは、例えば1倍から1.5倍になる変化であり、BTC価格の上昇とは別の要素です。
| BTCの上昇 | 評価倍率が25%低下 | 評価倍率が変わらない | 評価倍率が25%上昇 | 評価倍率が50%上昇 |
|---|---|---|---|---|
| 2倍 | 約1.78倍 | 約2.38倍 | 約2.97倍 | 約3.57倍 |
| 3倍 | 約2.82倍 | 約3.76倍 | 約4.69倍 | 約5.63倍 |
私の「BTCが3倍ならMSTRが5〜6倍になる可能性」という見方には、BTC上昇に加えて成長への期待が高まり、資産価値に対して投資家が払う評価倍率が上がることなどが必要です。上のモデルなら、BTC3倍に評価倍率50%上昇が加わると約5.63倍になります。BTC2倍なら、まず約2.4倍を構造上の説明例として置き、評価が回復した場合に約3倍以上へ伸びる、という順番で考えます。
過去の裏付けとして、2023年はBTCが約2.55倍に対してMSTR約4.46倍、2024年はBTC約2.21倍に対してMSTR約4.59倍でした。ただし2021年はBTCの上昇率をMSTRが下回っています。実績は「BTCを上回ることがある」ことを示すもので、次も同じ倍率になる証明ではありません。
試算条件:BTC保有枚数、株数、借入、優先株、現金を固定。評価倍率一定の列は、現在と将来で同じ評価を受けると仮定。6月末の財務に85,000ドルを当てはめた再評価モデルであり、現在の実測NAVや目標株価ではありません。将来の配当・利払い・法人税、事業価値、その他資産負債、転換・増資・BTC取得売却を省略しており、2029年までの運用予測には使えません。下落時は逆に損失が拡大します。計算元:Strategy第2四半期決算10〜11ページ
税金とNISAで、手元に残る金額は変わる
確認した国税庁の現行案内では、個人の暗号資産売却益は原則として雑所得です。一方、上場株式の売却益には原則20.315%の申告分離課税が適用されます。日本居住者の外国株売却益も日本での課税対象です。暗号資産の税負担は所得によって異なり、誰もが最高税率になるわけではありません。国税庁:暗号資産/株式譲渡益/外国株式
ただし、2029年まで現在の税制が続く前提で優劣を決めることはできません。金融庁は、一定の暗号資産取引について、改正金商法の施行日の翌年1月以降に分離課税へ変更する枠組みを説明しています。適用時期・対象取引・付加税を売却時点で確認する必要があり、以下は現行株式税率を使った説明用の比較です。出典:金融庁・税制改正の解説
| 100万円を投資した仮定 | 売却額 | 利益 | 仮定する税額 | 元本を含む手取り |
|---|---|---|---|---|
| BTCが3倍・利益への実効税負担20%の例 | 300万円 | 200万円 | 40万円 | 260万円 |
| BTCが3倍・実効税負担30%の例 | 300万円 | 200万円 | 60万円 | 240万円 |
| 株式が3倍・課税口座20.315% | 300万円 | 200万円 | 40.63万円 | 259.37万円 |
| 株式が3倍・NISA | 300万円 | 200万円 | 0円 | 300万円 |
| 株式が5倍・課税口座20.315% | 500万円 | 400万円 | 81.26万円 | 418.74万円 |
| 株式が5倍・NISA | 500万円 | 400万円 | 0円 | 500万円 |
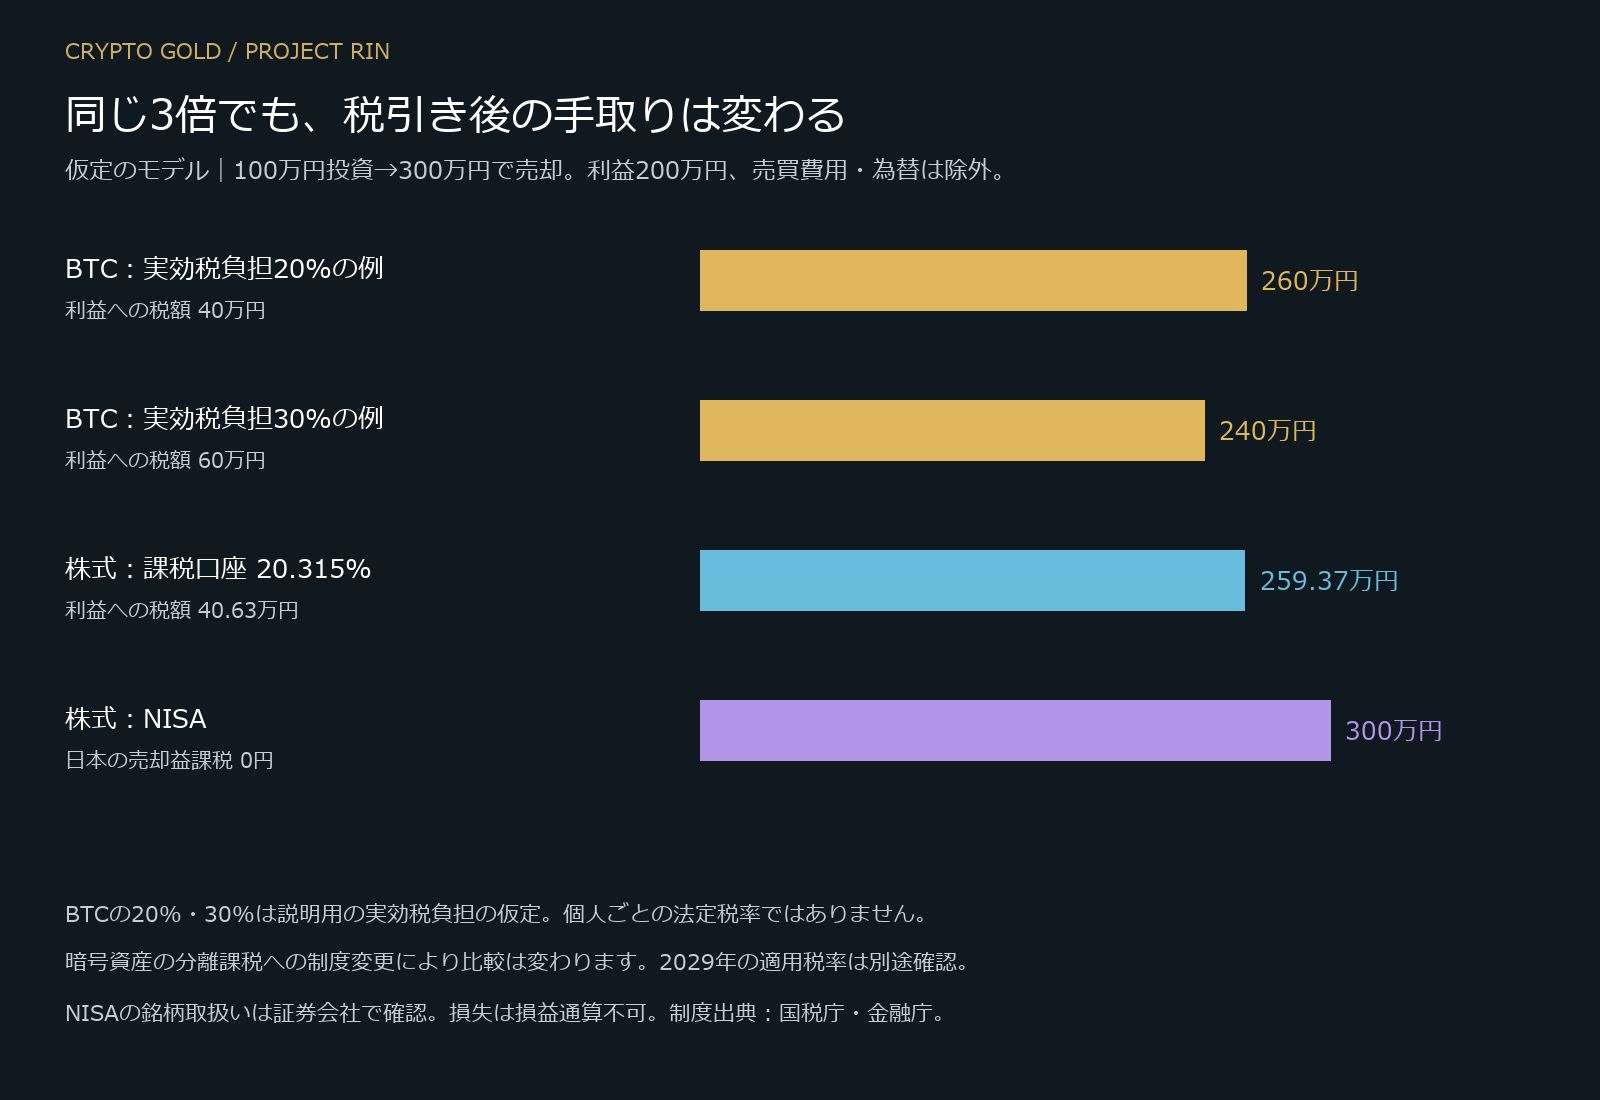
BTCの20%・30%は、所得税・住民税等を含む増分税負担を単純化した仮定で、法定税率や個別の税額計算ではありません。売買費用・為替・他の損益は除外しています。上昇倍率を変えた行は、銘柄の優劣を実証するものではありません。
NISA成長投資枠の年間240万円は購入額の上限で、利益の非課税上限ではありません。対象株式を240万円購入し、5倍の1,200万円で売れた場合、売却益960万円が日本のNISA上は非課税となります。成長投資枠の保有限度額は取得額ベース1,200万円、NISA全体では1,800万円。MSTRとメタプラネットの取扱いは利用する証券会社で確認してください。出典:金融庁NISA特設サイト
NISAの損失は課税口座の利益との損益通算や繰越控除に使えません。値動きの大きい銘柄に枠を集中させる場合、非課税メリットだけでなく、大幅下落した際の扱いも考えたいところです。外国配当にかかる現地税など、売却益以外の税務は別に確認が必要です。
日本の投資家は為替も含めて比較する
MSTRがドル建てで3倍になっても、購入時1ドル150円、売却時120円なら、円換算では3 × 120 ÷ 150=2.4倍です。逆に円安なら円建てリターンが押し上げられます。BTCの円価格にも為替が影響します。メタプラネットは円で売買できますが、企業が保有するBTCの価値は為替の影響を受けるため、円建て株式だから為替と無関係とはいえません。
結論:私はMSTRに期待する。ただし購入価格と1株当たり価値を見る
次のビットコイン上昇相場で、私が特に期待しているのはMSTRです。豊富なBTC保有量と資本政策を強みに、1株当たりの価値を伸ばせれば、BTC現物を上回る値上がりも狙えるでしょう。先ほどの試算のように、BTCが3倍になり、成長への期待から評価倍率も高まる展開なら、株価5〜6倍という強気シナリオも視野に入ります。
一方、メタプラネットについては、BTCが史上最高値(ATH)を更新しても、それだけで株価が過去の最高値を超えるのは難しいと見ています。以前の株価を押し上げたのは、保有BTCの価値だけでなく、BTC保有企業として急成長することへの大きな期待もあったはずです。
再び最高値を目指すには、BTC価格の上昇に加えて、会社の成長に対する強い期待を取り戻す必要があるでしょう。その裏付けとして、継続的に利益と現金を生み出す力、資金繰りの改善、希薄化を上回る1株当たり価値の成長を重視しています。BTCの評価益で会計上の利益が増えることと、利払い・返済に使える現金が増えることは分けて見る必要があります。
そのため、私は現時点ではメタプラネットよりMSTRに期待しています。ただし、メタプラネットがこれらの課題を改善すれば、評価を見直す余地はあります。
企業リスクを加えずBTC自体の成長を取り込みたいなら現物、より大きい値動きと資本政策による成長を狙うなら関連株という違いがあります。日本の投資家にとってNISAは魅力ですが、税制上の利点だけで銘柄は選べません。私は1株当たり価値、負債・優先株の負担、購入時の評価倍率を追いながら、MSTRを有力候補として見ていきます。
BTC取引やMSTR関連商品を検討する方へ
ここまでBTC現物と関連株を比較しましたが、実際に投資する際は「何を買うか」と同じくらい「どの形で保有するか」も大切です。証券口座でMSTR普通株を購入するほか、暗号資産サービスでは、株価に連動するトークン化商品や先物を扱う選択肢もあります。
ただし、トークン化株式と株価連動の先物は同じ商品ではありません。公式案内では、CoinW・BingX・ToobitにMSTR関連の先物、BGW(Bitget Wallet)にMSTRxなどのトークン化株式の案内が確認できます。以下の4サービスすべてで同じMSTR現物トークンを購入できる、という意味ではありません。
取扱いの参考:CoinW公式/BingX公式/Toobit公式/Bitget Wallet公式。取扱商品・利用可能地域は変更される場合があります。
BTCの現物・先物取引やウォレットの利用を検討している方に向けて、ProjectRinの紹介リンクをまとめました。使い方はnoteでも解説しています。以下は紹介リンクです。登録や取引によりProjectRinが紹介報酬を受け取る場合があります。
| サービス | 紹介特典の案内 | リンク |
|---|---|---|
| CoinW | 対象取引手数料25%還元 | CoinWの紹介リンク |
| BingX | 先物取引手数料10%還元 | BingXの紹介リンク/使い方ガイド |
| Toobit | 先物取引手数料20%還元 | Toobitの紹介リンク/使い方ガイド |
| BGW(Bitget Wallet) | ウォレット・オンチェーン取引の利用案内 | BGWの紹介リンク |
紹介リンクを利用する大きなメリットが、対象となる取引手数料の還元です。同じサービス・同じ手数料率で取引する場合でも、還元を受けられれば実質的な売買コストを抑えられます。売買を繰り返すほどコストの差は積み重なるため、登録時に確認しておきたい特典です。
例えば、還元対象の手数料を合計100 USDT支払った場合、25%還元なら25 USDTが戻り、実質負担は75 USDT。10%還元なら90 USDT、20%還元なら80 USDTになります。利益の出た取引でも損失になった取引でも、対象条件を満たす手数料の負担を軽くできる点が魅力です。
比較する際は、還元率だけでなく、元の手数料率、スプレッド、注文時の価格差(スリッページ)、先物の資金調達料も含めて確認しましょう。上記は対象手数料だけの計算例で、入金額や取引額そのものの25%・10%・20%が戻るという意味ではありません。必要な取引のコストを抑える特典として活用するのがポイントです。
還元率はProjectRinの紹介特典として案内している条件です。CoinWの対象商品・適用条件は登録先で確認してください。BingX・Toobitの先物手数料還元を、現物やMSTR関連商品にも一律適用されるものとは扱っていません。登録前に対象取引・除外条件・還元方法・居住地による利用制限をご確認ください。詳細はnoteの取引サービス紹介にもまとめています。
これらのサービスで取引する商品に、証券口座でのMSTR普通株と同じ株主権やNISAの非課税扱いが付くわけではありません。トークン化商品では発行体・裏付け・償還条件を、先物では資金調達料や強制決済の仕組みを確認しましょう。中長期保有と短期売買では、適した商品も変わります。
取引サービスの選び方や使い分けについては、動画でも解説しています。あわせてご覧ください。
本稿はProjectRinの見解と一般的な情報提供を目的としています。将来の価格や利益を保証するものではありません。税制・銘柄取扱いは変更される場合があります。

コメント