ビットコインの反発をどう捉えるか。私が注目しているのは、FOMC後の買い戻し、原油安と米国債利回りの低下、オンチェーン上の需給変化、そして暗号資産を取り巻く制度の動きです。一方、上昇の勢いが強いからといって、高値を追いかけてよいとは考えていません。
本稿は2026年9月21日のProjectRinの相場観を整理したものです。確認できた発表・報道と、筆者の解釈を分けて、上昇の背景と今後の注目点を解説します。
今回のポイント
① FOMCの利上げは事実。ただし、価格を動かすのは「予想との差」でもあります。
② OTC残高や保有期間の変化は、売りに出やすい供給を考える材料になります。
③ トークン化株式の制度整備は、市場心理を支える可能性があります。
④ 中期的な強気の見方と、短期的な調整への警戒は両立します。
FOMCは0.25ポイントの利上げ。それでも反発する理由は?
米連邦準備制度理事会(FRB)は9月16日、政策金利の誘導目標を0.25パーセントポイント引き上げ、3.75〜4.00%とすることを発表しました。利下げではなく、利上げです。出典:FRB・9月16日のFOMC声明。
一般に金利上昇は、資金調達コストの増加などを通じてリスク資産の重荷になり得ます。ただし、市場が事前に利上げを予想していた場合、発表だけでさらに大きく売られるとは限りません。
私の見立ては、今回の反発には「噂で売って、事実で買い戻す」動きが含まれていた可能性がある、というものです。イベント前にリスクを落としていた投資家が、発表を受けてポジションを戻す。売り持ちの解消も、買い戻しにつながります。
もっとも、価格の反発だけで「利上げが完全に織り込まれていた」と断定はできません。今後の金利見通しや声明の内容、ほかのニュースも同時に影響します。今回は、利上げという見出しだけでなく、その後も売りが続くかに注目しています。
OTC残高の減少は、ビットコインの需給に何を意味するか
OTC(店頭・相対取引)は、取引所の注文板を直接使わず、当事者間で条件を調整して行う取引です。大口取引でも利用されます。
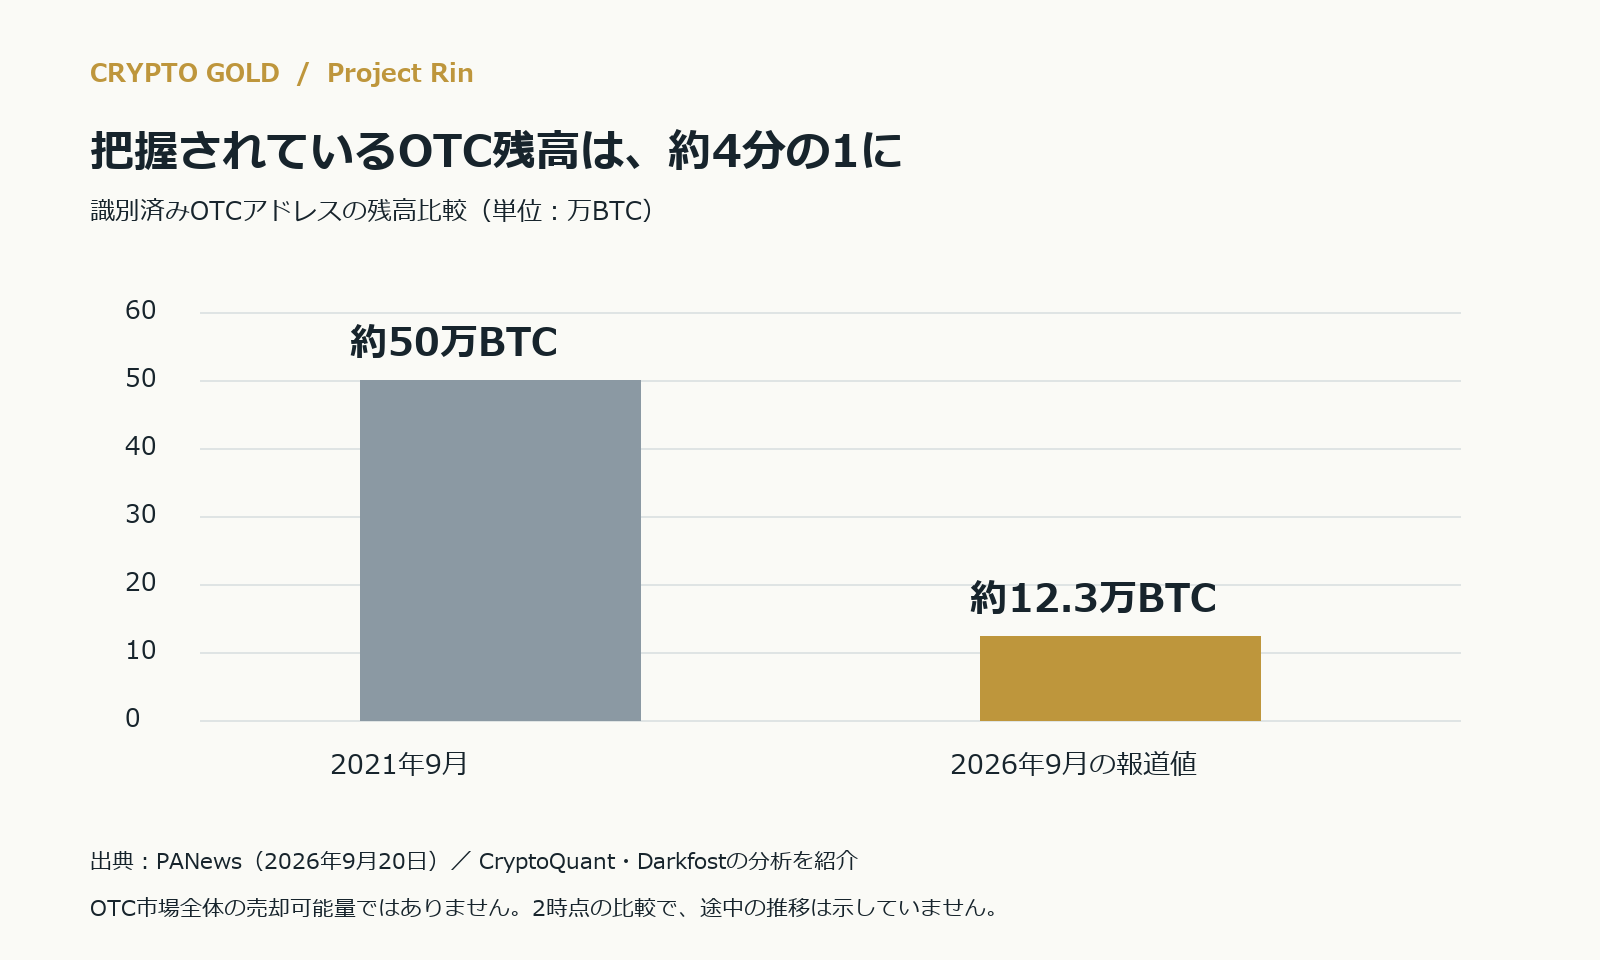
9月20日のPANewsは、CryptoQuantのアナリストDarkfostの分析として、把握されているOTCプラットフォームのアドレス残高が約12万3,000BTCに低下したと報じています。2021年9月の約50万BTCと比べると、およそ4分の1です。出典:PANews・OTC残高に関する報道。
私が注目しているのは、大口需要が続くなかでOTCの供給が細れば、一部の買い需要が取引所に向かい、価格を支える可能性があることです。
ただし、この数字は識別されているアドレスの残高です。OTC市場全体の売却可能量を直接測っているわけではなく、取引方法や資産の保管先の変化も影響します。「残高が減ったから必ず上がる」「需要はすべて取引所に向かう」とは言えません。
長期保有者の増加を「300万BTCの新規購入」と読まない
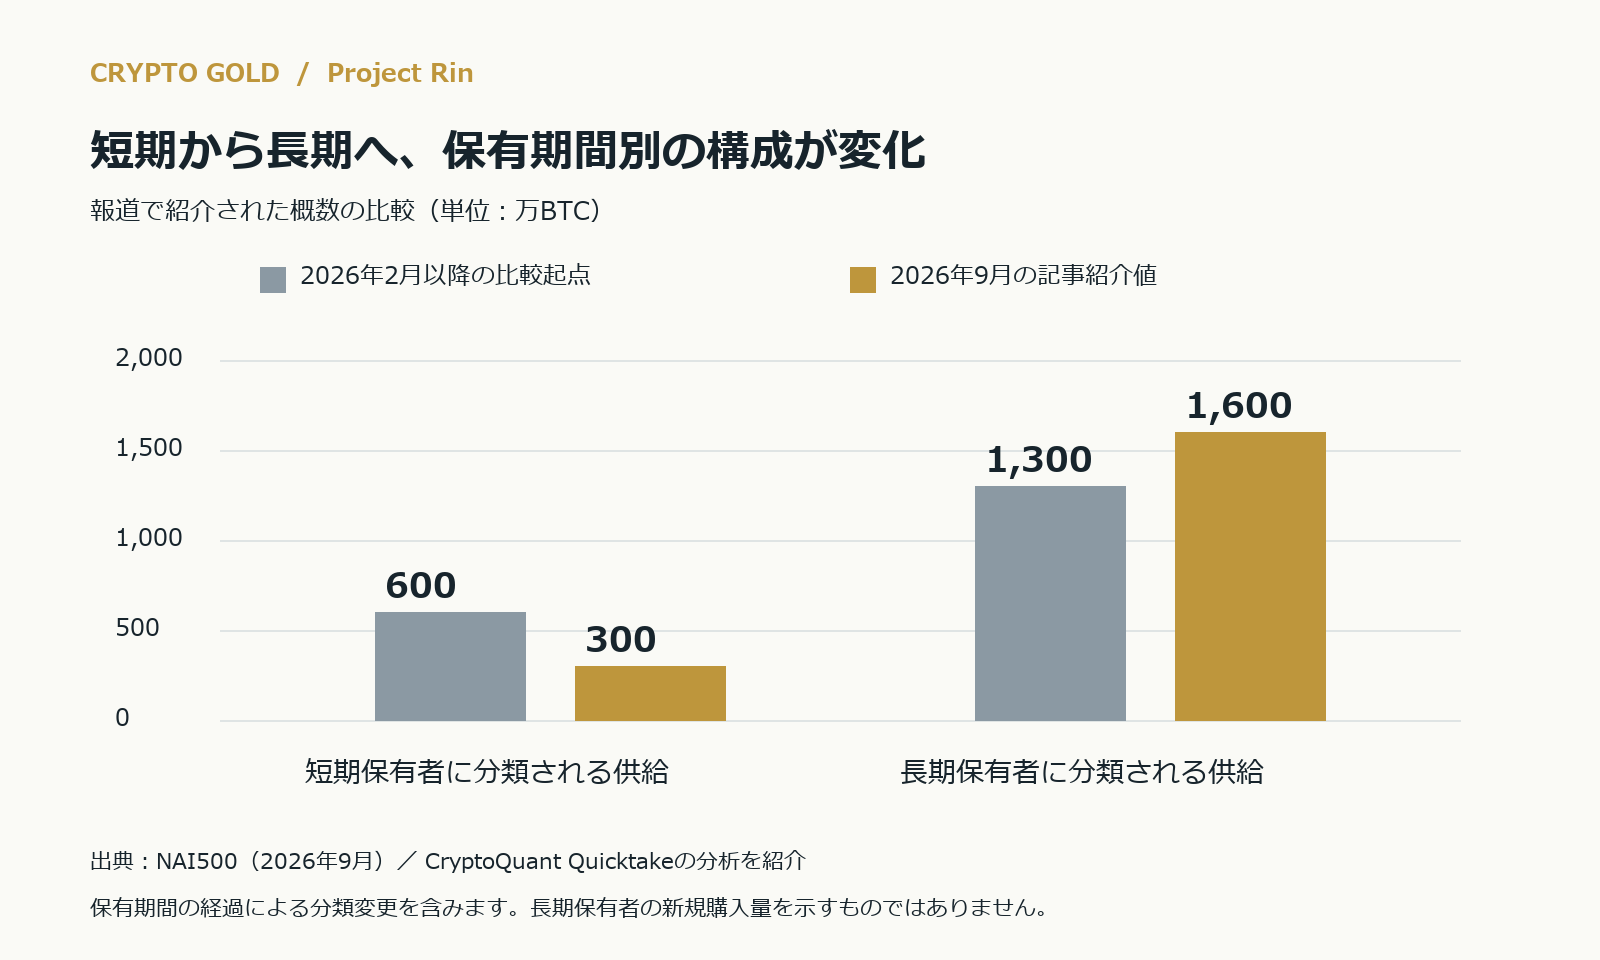
CryptoQuant Quicktakeの分析を紹介したNAI500の記事では、2月以降、短期保有者に分類される供給が約600万BTCから約300万BTCへ減り、長期保有者の供給は約1,300万BTCから約1,600万BTCへ増えたとされています。出典:NAI500・保有期間別の供給に関する記事。
ここで大切なのは、コインが動かないまま一定期間を経過すると、分類が短期から長期へ移ることです。したがって、長期保有者が新たに300万BTCを買ったという意味ではありません。
私が重視するのは、回復局面でも動かされないコインが増えている可能性です。売りに出やすい供給が減り、買い需要が続けば、価格を支える条件になり得ます。一方、値上がりを受けて長期保有者の利益確定が増えることもあるため、取引所への入金や実際の売却動向も確認したいところです。
トークン化株式の制度整備も市場心理を支える材料
米証券取引委員会(SEC)は9月17日、一定のトークン化米国株のオンチェーン取引を可能にするため、取引の場や流動性供給者を対象とした一時的・条件付きの適用除外措置を発表しました。無条件の全面解禁ではなく、対象や取引量などに条件のある制度です。出典:SEC・Innovation Exemptionの発表。
伝統的な金融資産の取引にブロックチェーンを活用する流れは、暗号資産分野への期待を高める材料になり得ます。私は今回の反発を考えるうえで、この制度面の前進も見ています。ただし、株式のトークン化がそのままビットコインの購入を必要とするわけではなく、BTC上昇への寄与は推測の域を出ません。
原油安と米2年債・10年債の利回り低下は、なぜ追い風になるのか
今回の反発を考えるうえで、原油価格の下落と、米2年債・10年債利回りの直近の低下も重要な材料です。私の見方は、エネルギー由来のインフレ懸念と金利上昇への警戒が和らぎ、BTC・ゴールド・米国株を支えた可能性がある、というものです。ただし、同時に動いたことだけで上昇の原因を一つに特定することはできません。
以下は4時間足で見た比較です。「直近の高値からの低下」と「9月上旬からの変化」を区別します。日中の足は未確定で、画像にある数値は取得時点の値です。米国株については、日本時間の米国市場寄り付き前には先物と現物を分けて読む必要があります。
ビットコイン:9月中旬の安値から強く反発
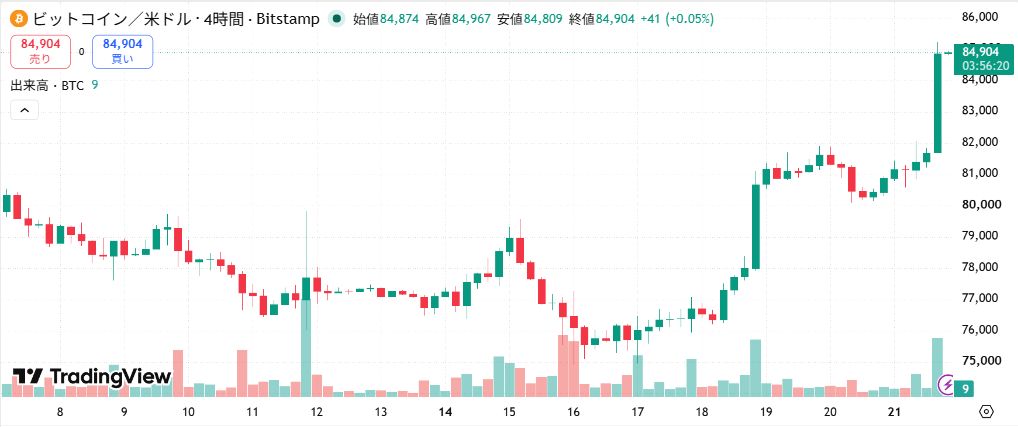
BTCの画像では、9月16日前後の安値を経て切り返し、19日以降に上昇が強まっています。ここから言えるのは反発の強さであり、金利低下だけが原因だと証明したわけではありません。現物需要やポジションの買い戻し、制度面のニュースも合わせて考えます。
ゴールド:金利低下は支えになり得るが、実質金利も確認
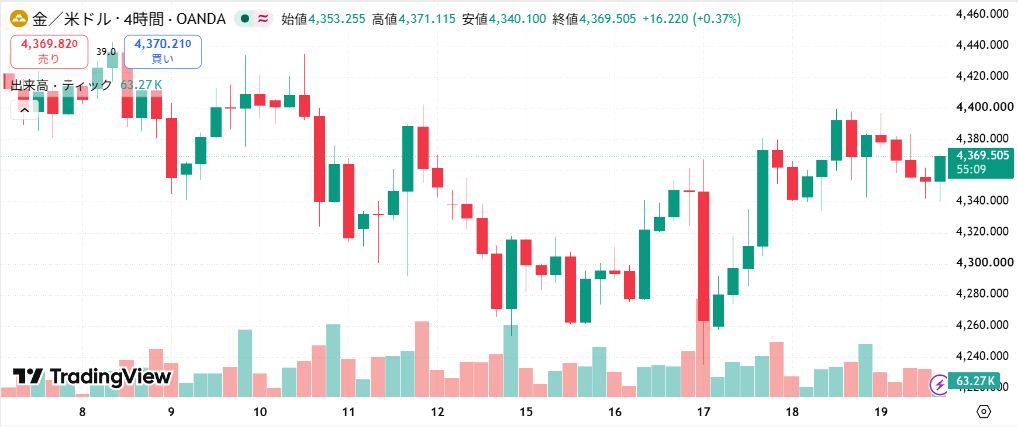
金も9月中旬の安値から反発しています。一方、比較期間全体が右肩上がりというわけではありません。BTCと金が同時に上がる局面も、別々に動く局面もあり、両者を常に逆相関と捉えるのは適切ではありません。
金は利息を生まないため、債券の利回りが下がると、金を保有する機会費用が低下する方向に働きます。とくに重要なのが実質金利(概念的には名目金利から期待インフレ率を差し引いたもの)です。名目金利が下がっても期待インフレがそれ以上に下がれば、実質金利は上がる場合があります。「原油安・名目金利低下だから必ず金高」とは言い切れません。
金と金利の関係は実質金利だけでなく、ドルやリスク回避需要などにも左右されます。参考:World Gold Councilの分析、FRBのTIPS利回り・インフレ補償指標の解説。本稿では実質金利そのものの低下は確認していません。
原油:インフレ圧力が和らぐ期待と、景気減速の区別
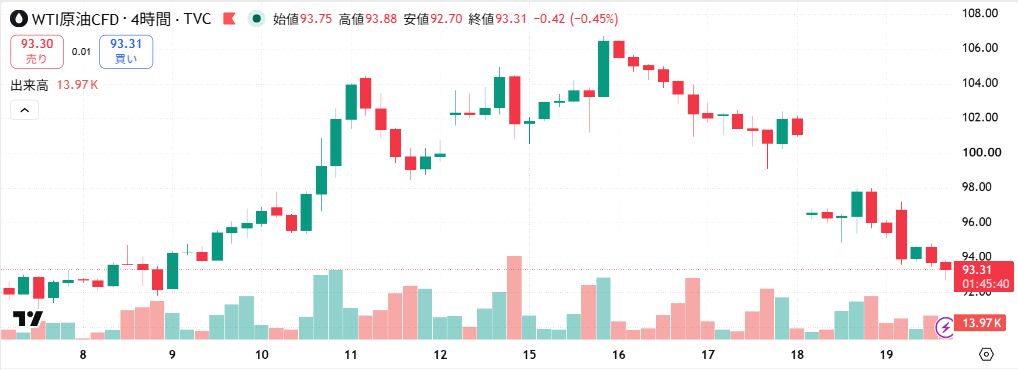
原油の画像では、9月中旬に上昇したあと、直近は下落しています。原油安が続けば、ガソリンなどのエネルギー価格や輸送コストを通じた物価上昇圧力が和らぐ可能性があります。これが追加の金融引き締めへの警戒を弱めるなら、リスク資産の支えになり得ます。参考:EIA・原油価格とガソリン価格の関係。
ただし、物価統計への反映には時間差があり、サービス価格や賃金も重要です。また、原油安が供給不安の後退によるものなのか、世界需要の減速によるものなのかで意味が変わります。後者なら企業利益への懸念が強まり、米株やBTCに逆風となることもあります。
画像はWTI原油のCFD系列で、個別限月の先物そのものではありません。途中に価格の段差が見られますが、限月交代や系列の調整の有無を確認せず、その段差全体をニュースによる下落と解釈しないようにします。
米2年債:先行きの政策金利への警戒が和らぐか
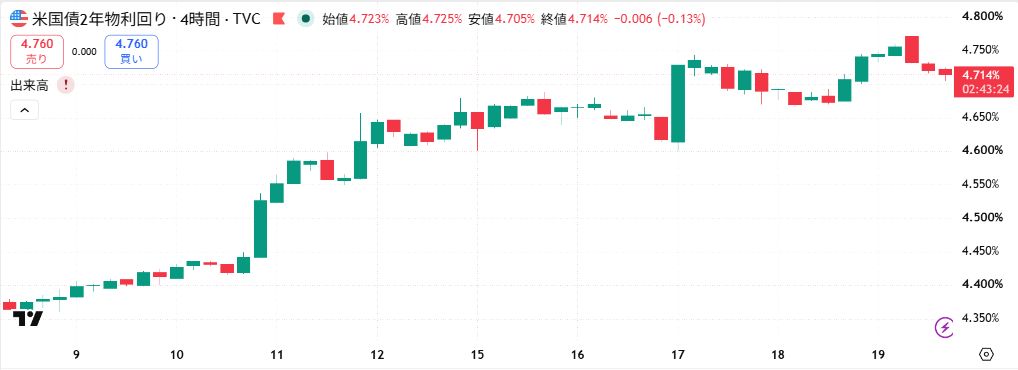
2年債利回りは、近い将来の政策金利の見通しを反映しやすい指標です。画像では、9月上旬から上昇したあと、直近高値から低下しています。追加利上げへの警戒が和らいだ可能性を考える材料になりますが、これだけで利下げが織り込まれたとは判断できません。
米10年債:長期の割引率と金融環境への圧力
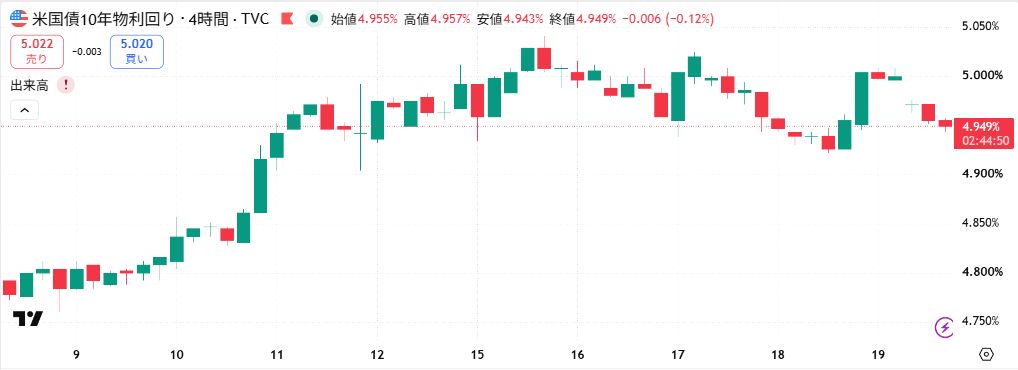
10年債利回りも、直近は5%前後から低下しています。ただし、2年債・10年債とも9月上旬より高く、「金利上昇圧力がいったん和らいだ」局面として読むのが自然です。10年債には将来の政策金利に加え、成長・インフレ見通しや、長期間保有するリスクへの上乗せ金利なども影響します。
企業利益の見通しが保たれたまま長期金利が下がれば、将来の利益を現在価値に割り引く際の負担が小さくなり、とくに成長株を支える可能性があります。BTCにも金利負担の緩和やリスクを取る意欲の回復が追い風になり得ます。米金融政策と暗号資産の関係については、IMFワーキングペーパーでもリスク選好を通じた影響が分析されています。
一方、深刻な景気悪化への逃避で国債が買われている場合は、利回り低下とBTC・米株の下落が同時に起こり得ます。なお、債券価格と利回りは逆方向に動くため、「国債金利の下落」と「国債価格の下落」は別の現象です。
相関・逆相関をどう読むか
相関とは同じ方向に動く傾向、逆相関とは反対方向に動く傾向です。今回の画像は直近の動きを比較したもので、統計的な相関係数を計算したものではありません。価格水準の見た目だけで判断せず、検証する場合は同じ観測時刻の騰落率と利回り変化を揃え、期間を決めて調べます。
| 組み合わせ | 今回注目する経路 | 見方が変わるケース |
|---|---|---|
| 原油とBTC・米株 | 原油安→インフレ懸念緩和→金利圧力の緩和が追い風になる可能性 | 需要急減による原油安なら、BTC・株も下がり得る |
| 米国債利回りとBTC・米株 | 利回り低下が資金調達・割引率・リスク選好を通じて支える可能性 | 景気悪化による利回り低下では逆の反応もある |
| 実質金利と金 | 実質金利低下が金の保有コストを相対的に下げる | 名目金利低下だけでは実質金利低下を確認できない |
| BTCと金 | 金利圧力の緩和が両方を支えることもある | リスク回避局面などでは異なる動きになり得る |
私が今回の上昇背景として重視するのは、原油安と2年債・10年債利回りの低下が重なり、インフレと金融引き締めへの警戒が和らいだ可能性です。BTC・金・米株に共通する支えとして考えつつ、その効果が続くかを原油・金利・企業利益の見通しと合わせて追っていきます。
BTC/ゴールド:相対的な強さと逆相関は別の話
BTC/XAUは、ビットコインをゴールドで測った価格比率です。比率が上がると、BTCが金を上回る値動きをしていることを示します。両方が上昇していても、BTCの上昇率が大きければ比率は上がります。したがって、比率の上昇だけではBTCと金の逆相関や、金からBTCへの資金移動は証明できません。
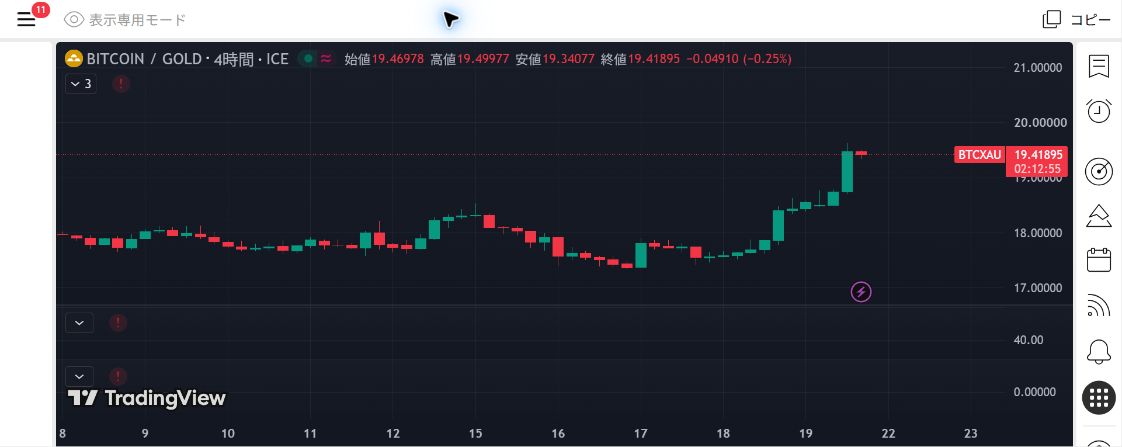
直近の比率上昇は、BTCの相対的な強さを確認する材料です。ただし、前掲のBTCUSDとXAUUSDは異なる提供元の系列で、この比率と厳密に一致するとは限りません。
今後の見通し:トレンド転換に期待しつつ、高値は追わない
私の基本シナリオは、大きな下落トレンドを抜けた後の反発が、上昇の流れにつながる可能性を見ていくことです。ただし、ブレイクアウトは転換の候補であって、下落トレンドの終了を保証するものではありません。
確認したいのは、いったん押したときに以前の抵抗線が支持線として機能するか、その後も高値・安値を切り上げられるかです。逆に、抜けた水準を割り込み、戻りも弱ければ、強気シナリオを見直します。
RSIの過熱感と短期的な調整に注意
音声解説時点では、日足・4時間足のRSIの高さと、上昇チャネル上限付近での値動きを警戒しています。チャートの取引所・観測時刻・RSI設定によって数値は変わるため、本稿では具体的なRSI値の断定を避けています。
一般にRSIの70超は過熱を見る目安ですが、強いトレンドでは高水準が続くこともあります。RSIだけを理由に天井と決めつけず、価格の失速や押し目での反応を合わせて見たいと考えています。
私の方針は、勢いよく上がったところを追いかけず、調整後の反応を待つことです。中期的に上昇を期待していても、短期の高値で買えば一時的な下落に巻き込まれます。相場の方向性と、入るタイミングは別の問題です。
次に確認したい3つのポイント
① 押し目で支持が入り、ブレイクした水準を維持できるか。
② OTC残高や保有期間の変化に加え、現物需要が継続しているか。
③ 原油や米国債利回りの動きが、リスク資産にとって追い風として続くか。
今回の上昇は、ひとつのニュースだけで説明するよりも、イベント通過後のポジション調整、需給、制度への期待を重ねて見る方が理解しやすいと考えています。強さは認めつつ、上昇した場所で焦って追わない。これが9月21日時点の私の相場観です。
BTCの現物・先物取引を検討する方へ
相場の方向性だけでなく、取引コストや保有方法も運用結果に影響します。中長期の現物保有と短期の先物取引では目的が異なるため、自分の取引に合うサービスを比較してみてください。
ProjectRinの紹介リンクです。登録・取引により紹介報酬を受け取る場合があります。
| サービス | 紹介特典・案内 |
|---|---|
| CoinW | 対象取引手数料25%還元 |
| BingX | 先物取引手数料10%還元 |
| Toobit | 先物取引手数料20%還元 |
| BGW(Bitget Wallet) | ウォレット・オンチェーン取引の利用案内 |
対象手数料を100 USDT支払う場合、25%還元なら実質負担は75 USDTです。必要な売買のコストを抑えられることが紹介特典のメリットです。入金額や取引額の25%が戻るわけではなく、元の手数料率やスプレッド、先物の資金調達料も含めて比較しましょう。
還元率はProjectRinの紹介特典として案内している条件です。対象商品・除外条件・還元方法・居住地の利用制限は登録先で確認してください。先物の還元を現物取引にも一律適用できるとは限りません。先物には強制決済、自己管理ウォレットには秘密鍵の管理など固有のリスクがあります。使い分けはnoteの取引サービス紹介をご参照ください。
関連情報
解説:ProjectRin
YouTube:ProjectRin 投資FIREチャンネル
X:@Projectrin_k
X:@rinpro_btc
note:ProjectRin
本稿は市場情報と筆者の見解を整理したもので、将来の価格や利益を保証するものではありません。

コメント