ビットコインの底打ちを考えるとき、過去の安値と同じ数字を待つだけでは相場の変化を捉えきれません。本記事では、含み損・MVRV・ETFフロー・実現損益・保有者の動きを組み合わせる方法を、2022年と2026年の比較で解説します。
比較事例とチャートは2026年10月22日時点です。指標の読み方と、当時の底打ち仮説を分けて整理しています。
オンチェーン分析で底打ちを見る基本
指標は、含み損の蓄積、損失確定、買い需要、保有構造の4つに分けると整理しやすくなります。ひとつの数値だけで結論を出さず、異なる側面から同じ回復方向が確認できるかを見ます。
過去と同じ「極端な数字」を待つべきか
2026年10月22日時点の見立ては、5万8,000ドル付近が中長期の底になった可能性に注目する、というものです。
ただし、底打ちの仮説と、その後の上昇が続く条件は分けて考えます。
2022年の安値圏と同じ水準まで指標が悪化しないからといって、さらに下がるとは限りません。
2026年の比較チャートでは、損失の深さが過去より浅くても、悪化から改善へ向かう動きが見られます。
大切なのは、過去の最低値との一致よりも、売り圧力が弱まり、実際の買い需要が戻っているかです。
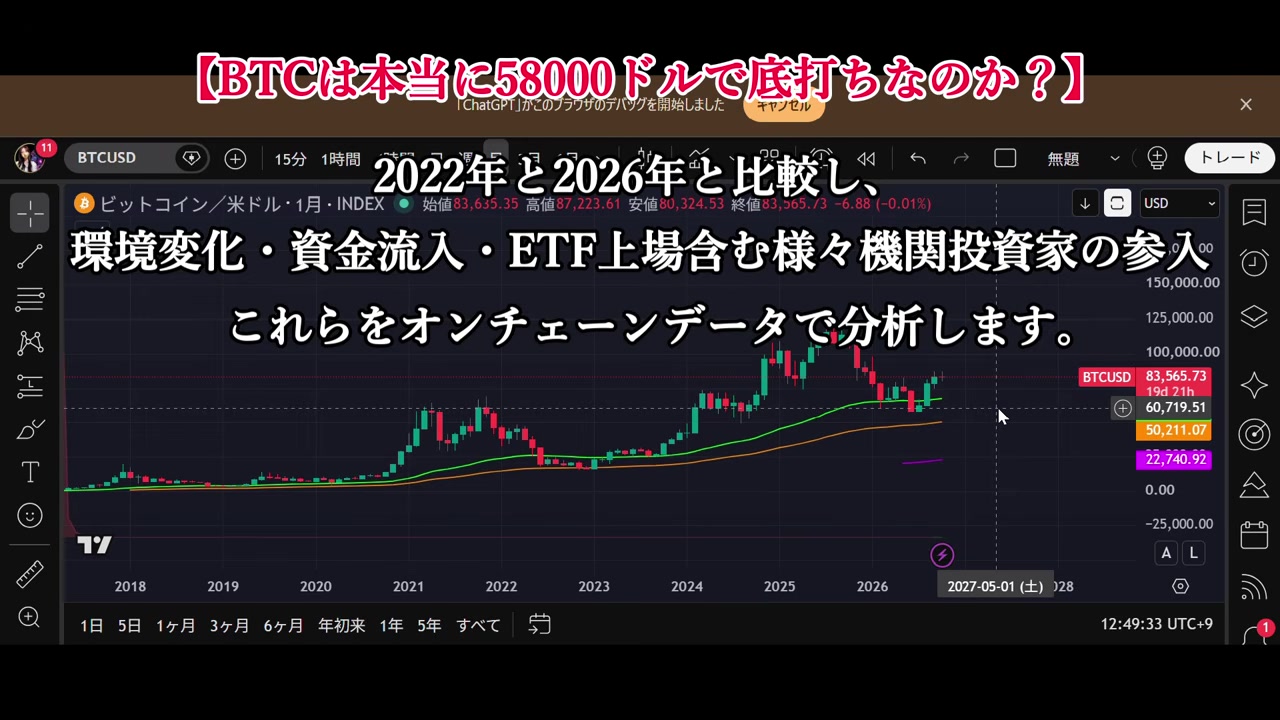
2022年との大きな違いはETFという購入経路
2022年はTerra・Lunaの崩壊やFTXの破綻が重なった局面でした。
一方、米国では2024年1月に現物ビットコインETPの上場・取引が承認され、証券口座を通じて投資する経路が広がりました。
ETFは需要の受け皿ですが、存在するだけで価格を押し上げ続けるわけではありません。
純流入が続くのか、流出へ転じるのかが、その後の価格回復を見極める材料になります。
また、2024年の半減期で新規発行ペースも低下しました。
供給側の変化とETF需要を併せて見ることが、過去のサイクルをそのまま当てはめないための出発点です。
含み損とMVRV:底の深さより改善の方向を見る
ULSRは含み損側の供給の比率
ULSRは、含み損にあるコインの供給比率を見る指標です。
保有者全員の損失金額そのものではありません。
比較チャートでは、2026年の山は2022年の山より低い一方、上昇した比率がその後低下しています。
これは含み損側にある供給が減る方向の変化として読み取れます。
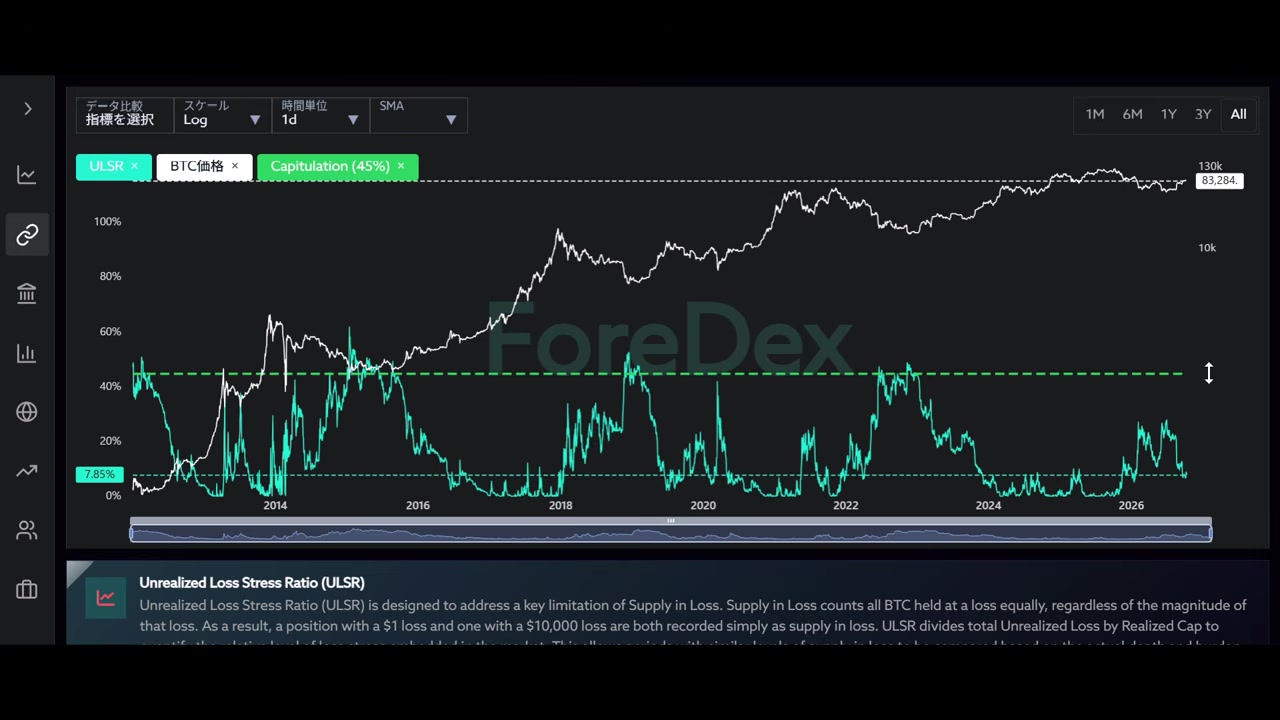
「前回ほど苦しくないから底ではない」と固定せず、改善が続くかを見る。
今回の底打ち仮説で重視しているのは、この考え方です。
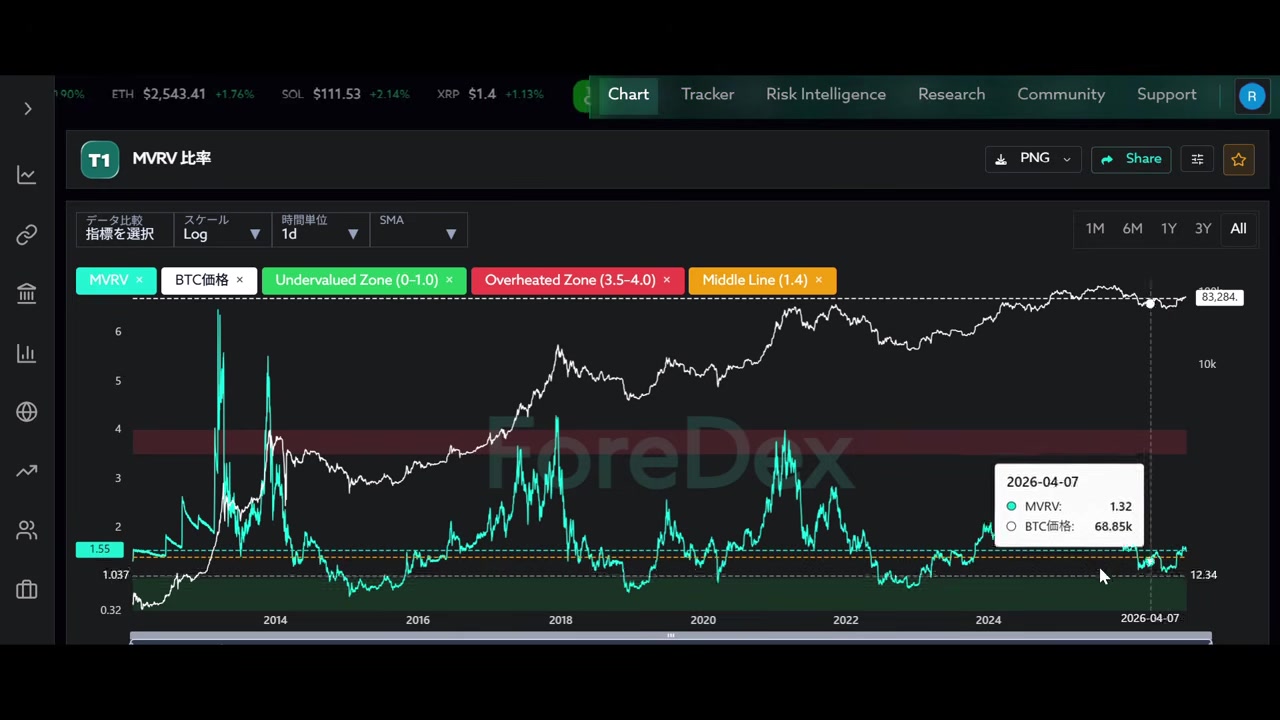
MVRVは市場評価と取得価格ベースの評価の比率
MVRVは時価総額を実現時価総額で割った指標です。
1を下回る領域は、市場全体の評価が取得価格ベースの評価を下回る状態を示します。
今回の比較では、2022年より浅い谷を形成した後の回復に注目しています。
過去と同じ最安水準への到達を条件にするより、谷から持ち直した状態を維持できるかが重要です。
ETFフロー:価格回復を支える需要は戻るか
ETFの比較図では、5万8,000ドル付近の安値形成後に、フローの合計系列が緩やかに持ち直す形に注目しています。
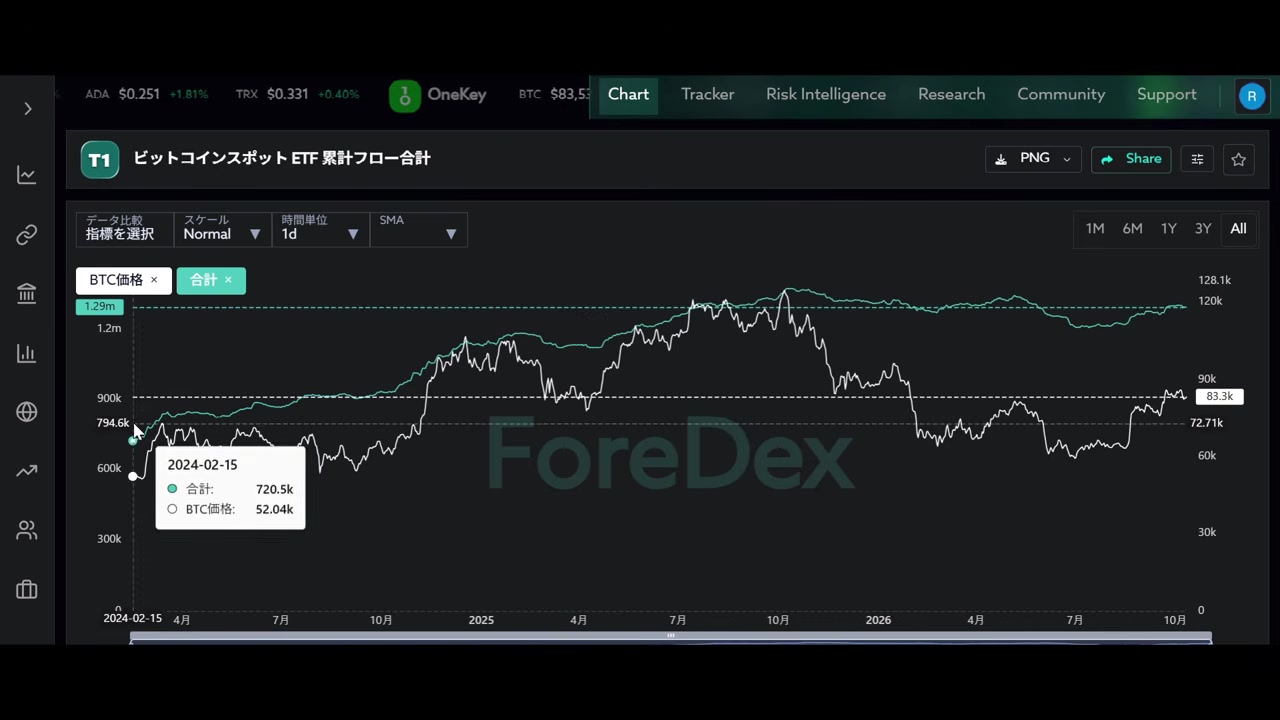
価格が上昇する局面で流入も積み上がるなら、底打ち後の回復を支える材料になります。
反対に、価格だけが反発し、ETF需要が続かない場合は、上昇の持続力を慎重に見ます。
合計系列が右肩上がりであることと、毎日必ず純流入であることは別です。
日々のフローと、一定期間の方向を組み合わせて確認します。
NRPLとSOPR:損失確定の後に売り圧力は落ち着くか
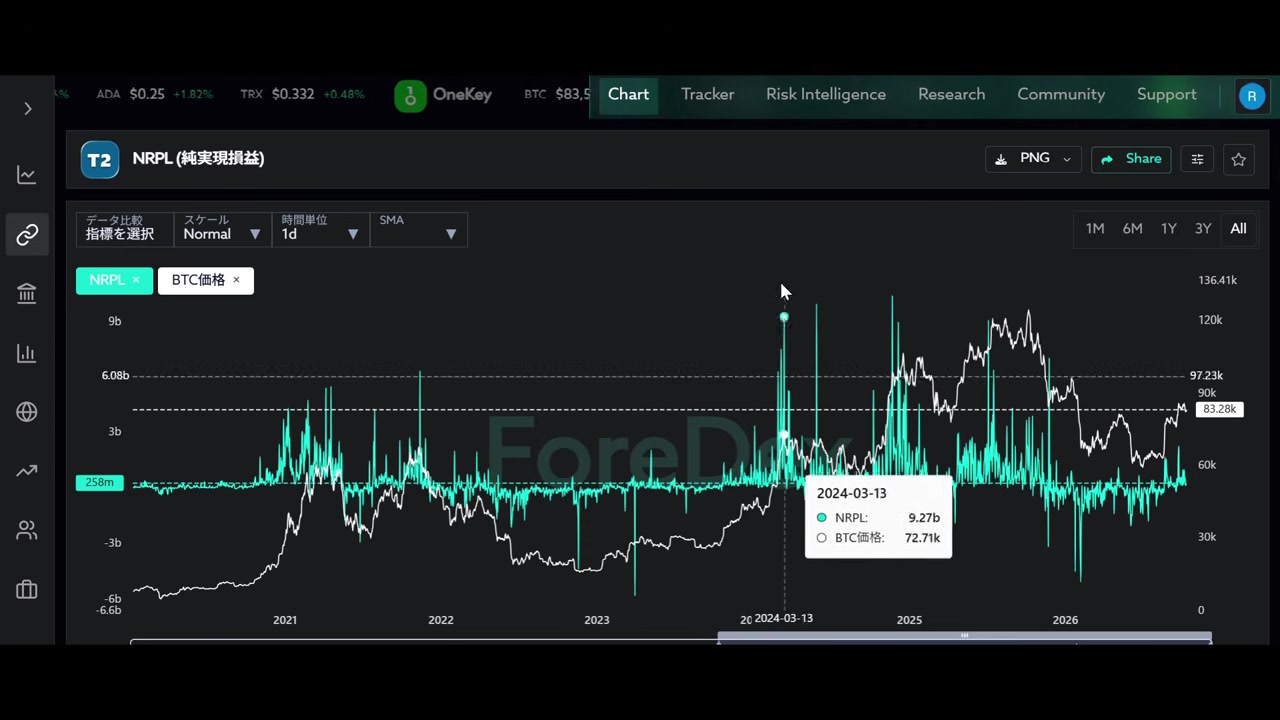
NRPL(純実現損益)は、実現利益と実現損失の差を表します。
ゼロより下への大きな振れは、損失確定が優勢だった局面です。
2022年は価格が下がった後の横ばい局面でも損失確定が目立ちました。
2026年の比較図では、価格下落の途中で大きな損失が出ており、損失確定のタイミングにも違いが見られます。
次に見るのがSOPRです。
動いたコインについて、移動時の価値と取得時の価値を比較する指標で、1が損益の境目です。
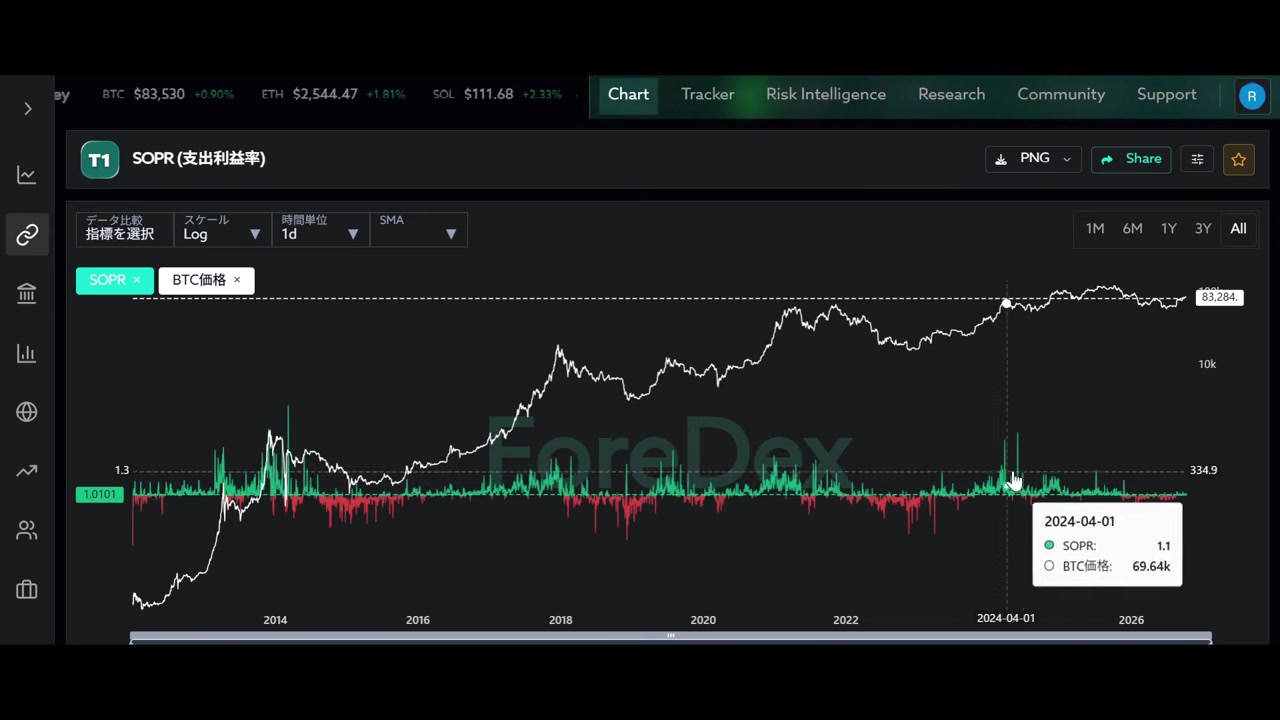
価格回復とともにSOPRが1以上で推移できるかを確認します。
一時的に1を超えただけでなく、押し目でも損失確定が拡大しにくい状態が続けば、回復シナリオを支えます。
長期保有者とマイナー:回復の土台を確認
LTH/STH Supply Ratioは、長期保有者と短期保有者の供給の比率です。
2022年の安値後と2026年の比較対象期間には、低下後に横ばいを経て持ち直す形が見られます。
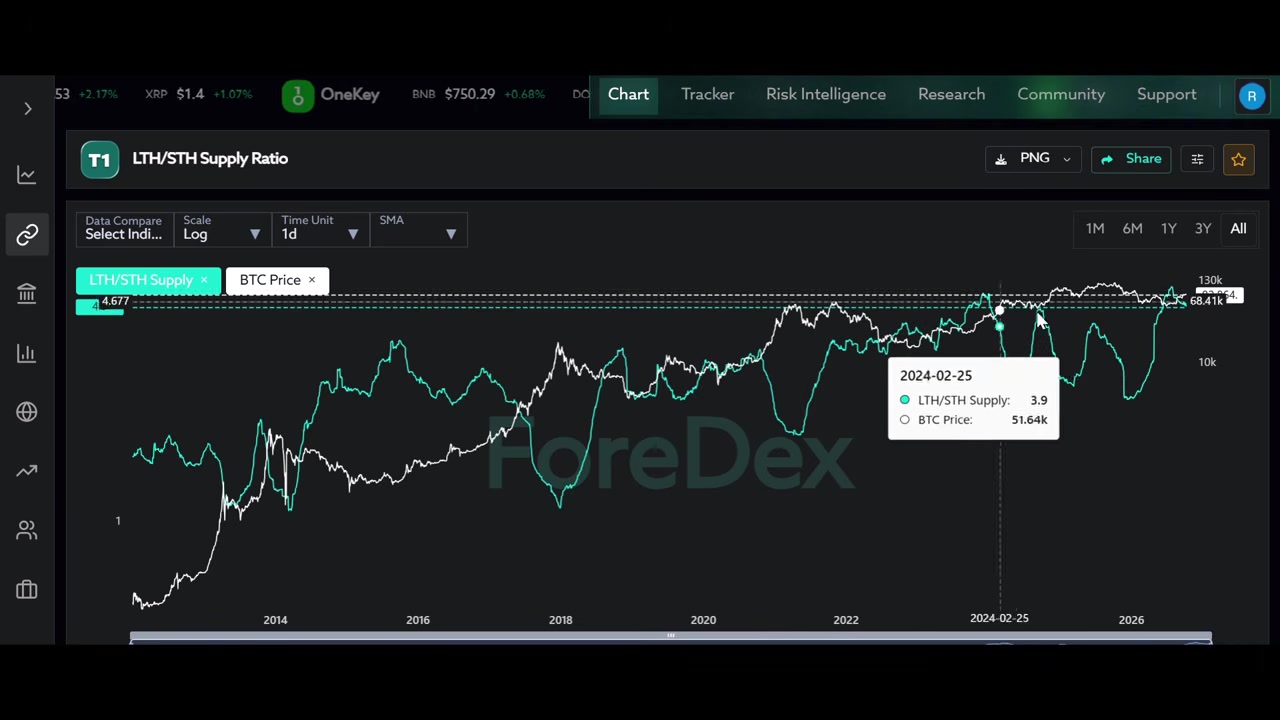
長期保有側の比率が回復していることは、底固めを考える材料です。
ただし、保有期間の経過でも分類は変わるため、この比率だけで新規購入額を測ることはできません。
マイナー側は、ピュエル・マルチプルを確認します。
日々の新規発行BTCのドル換算価値を、その365日移動平均と比較する指標です。
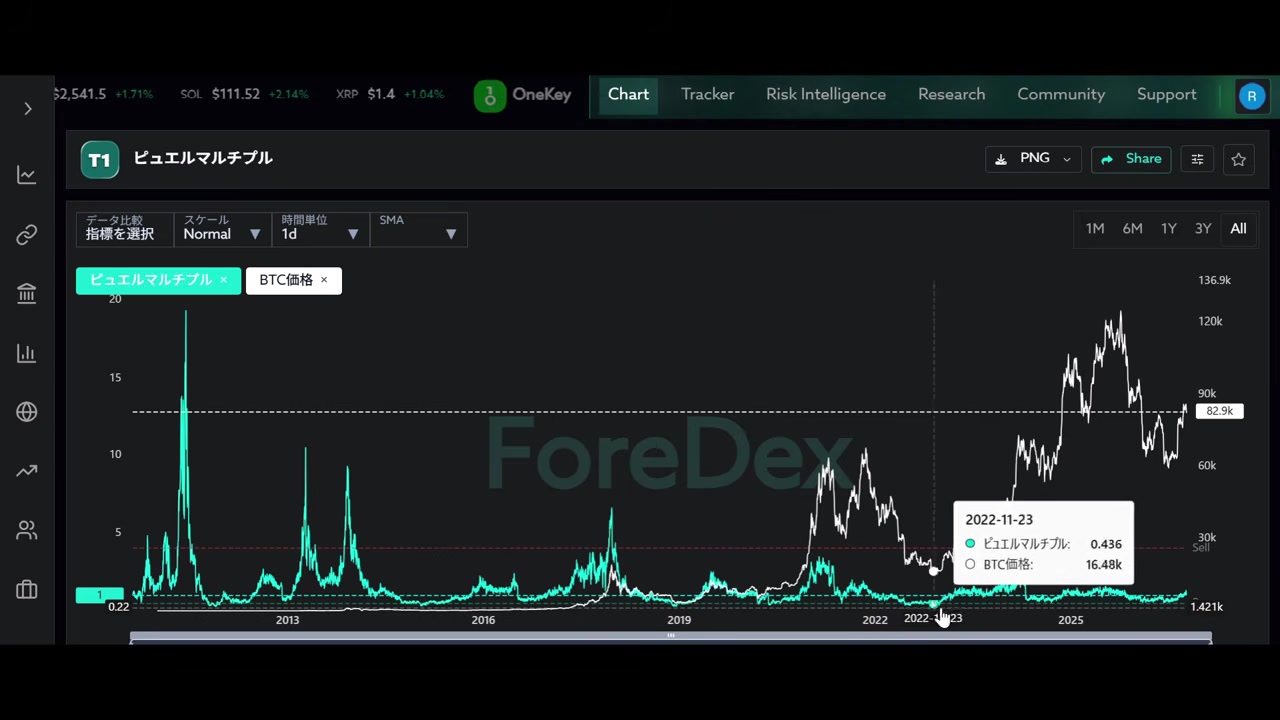
低い水準からの持ち直しは、過去1年との比較で収入環境が改善する方向を示します。
これはマイニング企業の利益額や売却量そのものではありません。
過去のピークより低いことだけで、企業の収益が年々減っている、またはビットコインの成長が終わったと結論づけることもできません。
価格・発行量・半減期の影響を含む比率として読みます。
底打ちシナリオを確かめる3つの条件
複数の指標が改善方向にあることから、5万8,000ドル付近を中長期の底とするシナリオに注目しています。
この事例では、次の3点を組み合わせて仮説を検証します。
- ETF需要:価格上昇とともに純流入が積み上がるか。
- 損益の改善:SOPRが1以上を維持し、含み損側の供給が再び急増しないか。
- 価格の維持:反発後の安値切り上げが続き、5万8,000ドル付近を再び割り込まないか。
ETF流出や損失確定が再拡大し、価格も安値を更新する場合は、底打ちの見立てを見直します。
2022年と同じ数字を待つよりも、価格と需給の改善が同時に続くかを判断の軸にします。
オンチェーン分析でよくある疑問
MVRVが1を下回れば必ず底ですか?
必ず底になるわけではありません。取得価格ベースの評価を下回る状態を示す指標であり、その状態が長引くこともあります。ETF需要や損失確定、価格の安値切り上げも併せて確認します。
ETF流入が増えれば価格も上がりますか?
需要を支える材料ですが、他の保有者の売却も価格に影響します。単日の流入だけでなく、一定期間のフローと価格の動きを照合することが大切です。
2022年の底の数値をそのまま使えますか?
比較の目安にはなりますが、ETFという購入経路や半減期後の供給環境は異なります。過去の最低値への到達より、複数の指標の悪化が止まり、改善が持続するかを確認します。
毎日の相場分析を無料オンラインサロンで
BTC・ゴールド・アルトコインの短期から中長期の分析を、参加費・月額料金無料で確認できます。
エントリー候補、その後の利確・損切り、次の狙い目まで共有しています。
専用リンクからの登録と、登録先口座への3,000ドル以上の入金が参加条件です。
参加案内を確認し、XのDMからお申し込みください。
YouTubeメンバーシップでも幅広い銘柄を分析
レギュラープランでは月2回のライブ配信で、ビットコインに加えてゴールド・ドル円・米国株・アルトコインも分析しています。
YouTubeでも相場分析を発信中
【ビットコイン】2026年は底打ちしたのか?2022年の暴落相場とオンチェーン徹底比較!
取引所の特典と登録方法
本記事は2026年10月22日公開の分析に対応する情報提供であり、投資助言ではありません。
将来の価格や利益を保証するものではなく、投資判断はご自身の責任で行ってください。
コメント